Strona główna
» Analiza akcji
»
Analiza trendów cen akcji Broadcom (AVGO): dynamika w październiku 2026 r., rozwój sztucznej inteligencji i kompromisy
Analiza trendów cen akcji Broadcom (AVGO): dynamika w październiku 2026 r., rozwój sztucznej inteligencji i kompromisy
Broadcom Inc. (Nasdaq: AVGO) wszedł w październik 2026 roku z gwałtownym odbiciem, silnym wzrostem w segmencie półprzewodników AI i wyceną, która pozostawia mniej miejsca na błędy w realizacji. To połączenie stwarza realny kompromis dla inwestorów: dynamika biznesu jest silna, ale akcje nadal znajdują się znacznie poniżej 52-tygodniowego maksimum i są notowane z premią za mnożnik zysków.
Niniejsza analiza wykorzystuje dane rynkowe dostępne do zamknięcia 5 października 2026 r. oraz najnowsze wyniki finansowe Broadcom za trzeci kwartał roku obrotowego. Celem nie jest stwierdzenie, że AVGO jest uniwersalnie atrakcyjne lub nieatrakcyjne. Zamiast tego, analiza porównuje wybory stojące przed różnymi typami inwestorów i identyfikuje dowody, które mogłyby wzmocnić lub osłabić każde z tych podejść.
Badania przeprowadzone przez Broadcom wskazują na główne problemy, z którymi przyjdzie zmierzyć się w październiku 2026 r.: krótkoterminowa dynamika cen, wzrost rynku półprzewodników AI, oprogramowanie infrastrukturalne, wolne przepływy pieniężne, wycena, koncentracja na klientach i wrażliwość na zmiany stóp procentowych.
Akcja cenowa AVGO z początku października: odbicie czy potwierdzenie
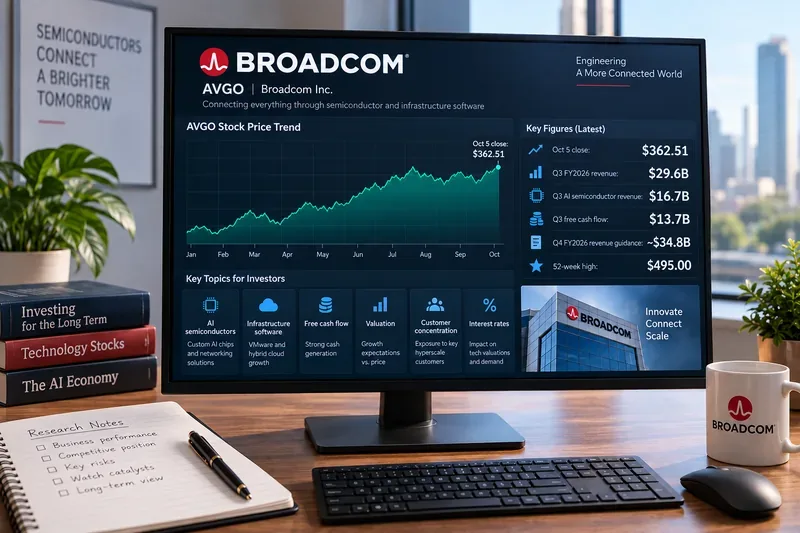
Google Finance wskazał, że akcje Broadcom zamknęły się 5 października 2026 r. na poziomie 362,51 USD , co oznacza wzrost o 2,08% w trakcie sesji. Cena otwarcia akcji wyniosła 357,79 USD, a ich wartość maksymalna wyniosła 363,86 USD, a minimalna 356,14 USD. Zgłoszony wolumen wyniósł około 20,4 mln akcji, czyli poniżej średniego wolumenu wynoszącego około 25,1 mln. Na tej samej stronie giełdowej odnotowano 52-tygodniowe maksimum na poziomie 495,00 USD i minimum na poziomie 289,96 USD. Zobacz notowania AVGO Google Finance .
Droga do tego zamknięcia była zmienna. 30 września akcje AVGO zamknęły się na poziomie 351,19 USD, 1 października spadły o 2,15% do 343,64 USD, a następnie 2 października odbiły o 3,35% do 355,14 USD, po czym 5 października ponownie wzrosły. Od zamknięcia 1 października do 5 października akcje zyskały około 5,5%.
Dla inwestora zorientowanego na impet jest to zachęcające, ponieważ akcje szybko odbiły po dwudniowym spadku. Potwierdzeniem tego jest kompromis: wolumen z 5 października był poniżej swojej ostatniej średniej, a cena akcji pozostała około 27% poniżej ogłoszonego 52-tygodniowego maksimum. Odbicie to nie to samo, co pełne odbicie.
Wybór 1: Podążać za odbiciem czy czekać na wyraźniejsze wybicie?
Inwestor, który priorytetowo traktuje dynamikę, może woleć działać, gdy AVGO notuje wyższe zamknięcia. Praktyczną zaletą jest wcześniejsze zaangażowanie, jeśli odbicie będzie kontynuowane. Kosztem jest większa szansa na zakup akcji w przypadku krótkotrwałego odbicia.
Podejście bardziej skoncentrowane na potwierdzeniach cen oznaczałoby oczekiwanie na trwałe zamknięcia powyżej niedawnego poziomu 363-365 USD . 5 października osiągnęliśmy poziom 363,86 USD w ciągu dnia, więc ta strefa stanowi naturalny test krótkoterminowy. Zamknięcie powyżej tego poziomu przy większym wolumenie obrotów dostarczyłoby lepszych dowodów na to, że kupujący są skłonni wspierać wyższe ceny.
Czekanie ma swoją cenę: jeśli AVGO przyspieszy gwałtownie, cena wejścia może być znacznie wyższa. Dla inwestorów, którym bardziej zależy na uniknięciu fałszywych wybić niż na złapaniu pierwszej części ruchu, taki koszt może być akceptowalny.
Poziomy wsparcia mają większe znaczenie dla kontroli ryzyka niż jego przewidywanie
Pierwszy praktyczny obszar wsparcia znajduje się w okolicach 347-355 USD . 2 października kurs spadł do 347,42 USD i zamknął się na poziomie 355,14 USD, podczas gdy od 28 do 30 września ceny również oscylowały wokół górnego pułapu 340 USD i średniego pułapu 350 USD. Utrzymanie się tego obszaru pozwoliłoby na zachowanie struktury odbicia z początku października.
Ważniejsza strefa spadkowa znajduje się w okolicach 343-344 dolarów , blisko zamknięcia i minimum z 1 października. Zdecydowane przebicie poniżej tego poziomu sprawiłoby, że odbicie byłoby mniej przekonujące i sugerowałoby, że niedawni kupujący tracą kontrolę.
Poziomów tych nie należy traktować jako gwarantowanych dolnych lub górnych poziomów. Są to po prostu miejsca, w których ostatnio koncentrował się handel. Dla inwestora krótkoterminowego mogą one wyznaczać punkty unieważnienia. Dla inwestora długoterminowego są one bardziej przydatne jako kontekst niż jako automatyczne wyzwalacze kupna lub sprzedaży.
Wybór 2: Uwierzyć w historię półprzewodników AI czy zażądać poduszki wyceny?
Najnowsze wyniki operacyjne Broadcomu potwierdzają niezwykle mocne argumenty za rozwojem sztucznej inteligencji. W trzecim kwartale roku obrotowego 2026 przychody osiągnęły 29,6 mld USD , co stanowi wzrost o 86% w porównaniu z analogicznym okresem roku poprzedniego. Zarząd odnotował 16,7 mld USD przychodów ze sprzedaży półprzewodników AI , co stanowi wzrost o 221% rok do roku i 54% w porównaniu z analogicznym okresem roku poprzedniego. W czwartym kwartale roku obrotowego Broadcom spodziewa się przyspieszenia przychodów ze sprzedaży półprzewodników AI do około 21,7 mld USD , co stanowi wzrost o 236% rok do roku. Zobacz oficjalne wyniki Broadcomu za trzeci kwartał roku obrotowego 2026 .
Dla inwestorów poszukujących bezpośredniego dostępu do dedykowanych akceleratorów AI i rozwiązań sieciowych, liczby te potwierdzają tezę o wzroście. Broadcom nie polega jedynie na odległej szansie związanej ze sztuczną inteligencją; przychody z półprzewodników AI stanowią już bardzo dużą część raportowanej działalności firmy.
Wadą jest wycena. 5 października Google Finance wykazało wskaźnik cena/zysk (P/E) na poziomie około 46. Wysoki mnożnik może pozostać uzasadniony, jeśli zyski rosną szybko, ale zwiększa również wrażliwość na wolniejszy wzrost, opóźnienia ze strony klientów, wyższe stopy dyskontowe lub niższe marże. Inwestor wrażliwy na wycenę może zatem woleć poczekać na niższą cenę lub kolejny kwartał realizacji, zanim zaakceptuje te same oczekiwania dotyczące wzrostu.
Wybór 3: Skupić się na rozwoju branży półprzewodników czy na dywersyfikacji poprzez oprogramowanie infrastrukturalne?
Broadcom nie jest już wyłącznie firmą produkującą półprzewodniki. Jego portfolio oprogramowania infrastrukturalnego, znacznie rozszerzone dzięki VMware, daje mu drugie źródło dochodu. Ta dywersyfikacja może zmniejszyć zależność od cykli produkcji poszczególnych układów scalonych i zapewnia powtarzalne przychody z oprogramowania dla przedsiębiorstw.
Kompromisem jest złożoność. Popyt na półprzewodniki, zwłaszcza na akceleratory AI i sieci, może rosnąć niezwykle szybko, ale jest cykliczny i skoncentrowany wśród dużych klientów. Oprogramowanie infrastrukturalne może być bardziej stabilne, ale integracja, ceny, utrzymanie klientów i strategia produktowa mają ogromne znaczenie. Inwestorzy oceniający AVGO powinni zatem unikać traktowania skonsolidowanego wzrostu przychodów tak, jakby każdy dolar wiązał się z tym samym ryzykiem i profilem wzrostu.
Podstawowym źródłem informacji na temat segmentów firmy, ryzyka, zadłużenia, relacji z klientami i szczegółów księgowych jest formularz 10-Q spółki Broadcom za trzeci kwartał roku fiskalnego 2026.
Wolne przepływy pieniężne wzmacniają argumenty za wzrostem, ale nie eliminują ryzyka koncentracji
W trzecim kwartale roku obrotowego Broadcom wygenerował 14,2 mld USD gotówki z działalności operacyjnej . Po poniesieniu około 0,5 mld USD nakładów inwestycyjnych, firma odnotowała 13,7 mld USD wolnych przepływów pieniężnych , co stanowi 46% przychodów. Generowanie gotówki daje Broadcom elastyczność w obsłudze zadłużenia, wypłacie dywidend, inwestowaniu w rozwój produktów i zarządzaniu kosztami integracji.
Dla inwestora, dla którego priorytetem jest generowanie gotówki, jest to ogromna zaleta. Wadą jest to, że działalność Broadcom w zakresie sztucznej inteligencji (AI) jest zależność od stosunkowo niewielkiej liczby klientów o dużej skali. Duzi klienci mogą obsługiwać ogromne wolumeny, ale koncentracja zwiększa wpływ opóźnień w projektach, wewnętrznych programów dotyczących chipów, zmian w zamówieniach lub siły przetargowej.
Dokument złożony przez Broadcom do SEC szczegółowo omawia koncentrację klientów i inne ryzyka biznesowe. Jest to szczególnie istotne, gdy oczekiwania dotyczące wzrostu, uwzględnione w cenie akcji, są już wysokie.
Wybór 4: Czy traktować dywidendę jako znaczący dochód czy jako korzyść drugorzędną?
Broadcom ogłosił kwartalną dywidendę pieniężną w wysokości 0,65 USD na akcję , płatną akcjonariuszom zarejestrowanym 21 września 2026 r. Dywidenda zapewnia wymierny zwrot gotówki, a wysoki wolny przepływ środków pieniężnych Broadcomu uzasadnia jej wypłatę. Deklaracja ta została uwzględniona w ogłoszeniu wyników finansowych spółki za III kwartał .
Jednak przy cenie akcji z 5 października wskazana stopa dywidendy była niższa niż 1%. Inwestorzy poszukujący przede wszystkim dochodu mogą znaleźć papiery wartościowe, w których bieżąca stopa dywidendy odgrywa znacznie większą rolę. W przypadku AVGO dywidendę lepiej postrzegać jako uzupełnienie historii wzrostu, a nie główny powód posiadania akcji.
Prognozy na IV kwartał podnoszą poprzeczkę realizacji
Broadcom prognozuje przychody w wysokości około 34,8 mld USD w czwartym kwartale roku obrotowego 2026 , co stanowi 93% wzrostu rok do roku i około 66% zysku operacyjnego non-GAAP w stosunku do prognozowanych przychodów. Zarząd wyraźnie zaznacza, że prognozy te są szacunkami opartymi na aktualnych warunkach i że rzeczywiste wyniki mogą się znacznie różnić.
Dla inwestorów nastawionych na wzrost, ta perspektywa stanowi wyraźny impuls: jeśli Broadcom osiągnie lub przekroczy ten cel, a przychody z półprzewodników AI będą nadal rosły, fundamentalny trend pozostanie silny. Dla bardziej ostrożnych inwestorów ta sama prognoza stanowi ryzyko, ponieważ oczekiwania są już bardzo wysokie. Gdy akcje są notowane z premią, samo zapewnienie silnego wzrostu może nie wystarczyć, jeśli inwestorzy spodziewają się jeszcze większych wzrostów.
Stopy procentowe tworzą odrębny kompromis w zakresie wyceny
Rezerwa Federalna podniosła docelowy poziom funduszy federalnych o 25 punktów bazowych 16 września 2026 r. do 3,75–4,00% . Fed stwierdził, że inflacja pozostaje wysoka. Zobacz oficjalne oświadczenie FOMC z września .
Wyższe stopy procentowe nie zmniejszają bezpośrednio popytu na akceleratory AI firmy Broadcom, ale mogą wywierać presję na wycenę, jaką inwestorzy są skłonni zapłacić za przyszły wzrost. To rozróżnienie ma znaczenie. AVGO może dobrze funkcjonować, mimo że jego kontrakty na mnożnik P/E stają się mniej korzystne, ponieważ szersze otoczenie stóp dyskontowych staje się mniej korzystne.
Które podejście jest najlepsze dla danego inwestora?
Priorytet inwestora
Możliwe podejście
Główny kompromis
Dowody, na które warto zwrócić uwagę
Krótkoterminowy impet
Weź udział, póki cena utrzymuje się powyżej połowy lat 350.
Wyższe ryzyko fałszywego wybicia
Zamknięcie powyżej 363-365 USD i większy wolumen
Najpierw potwierdzenie
Poczekaj na trwałe wybicie powyżej ostatnich maksimów
Potencjalnie wyższa cena wejścia
Zamknięcia wielokrotne powyżej oporu
Wzrost ekspozycji na sztuczną inteligencję
Podkreśl przyspieszenie przychodów z półprzewodników AI
Koncentracja na kliencie i wysokie oczekiwania
Przychody ze sztucznej inteligencji w IV kwartale w porównaniu z prognozą na poziomie 21,7 mld dolarów
Dyscyplina wyceny
Poczekaj na większy margines bezpieczeństwa
Może przegapić dalszy rozpęd
Wzrost zysków w porównaniu ze wskaźnikiem P/E i stopami procentowymi
Jakość przepływów pieniężnych
Skupienie się na wolnych przepływach pieniężnych i dźwigni operacyjnej
Przepływy pieniężne mogą pozostać wysokie, nawet gdy wycena spada
Marża FCF, zadłużenie i dochód operacyjny
Dochód
Dywidendę należy traktować jako dodatek
Rentowność jest niewielka w porównaniu do aktywów nastawionych na dochód
Wzrost dywidendy i pokrycie wolnych przepływów pieniężnych
Co zmieniłoby pogląd na październik 2026 r.?
Obecne dowody wskazują na konstruktywne odbicie przy znaczącym ryzyku realizacji i wyceny . Silniejszy argument wzrostowy wymagałby utrzymania przez AVGO niedawnego wsparcia, przebicia się przez kurs akcji powyżej poziomu 360 USD przy zwiększonym wolumenie obrotów oraz dalszego generowania wzrostu w obszarze sztucznej inteligencji (AI) zbliżonego do agresywnej prognozy zarządu.
Bardziej ostrożne podejście byłoby właściwe, gdyby cena akcji spadła poniżej ok. 343-344 USD, jeśli przychody z półprzewodników AI znacząco nie spełnią oczekiwań, jeśli duzi klienci zmniejszą swoje zobowiązania lub jeśli rentowność operacyjna spadnie, a oczekiwania dotyczące wzrostu pozostaną wysokie.
Inwestorzy powinni również odróżniać zmianę trendu akcji od zmiany w działalności. Wyprzedaż akcji spowodowana wyceną może wystąpić nawet wtedy, gdy przychody Broadcomu stale rosną. Z drugiej strony, silna hossa na rynku może tymczasowo podnieść wskaźnik AVGO, nawet jeśli pogarszają się fundamenty danej spółki.
Podsumowanie
Plan Broadcomu na październik 2026 roku nie oferuje jednego, uniwersalnie najlepszego rozwiązania. Inwestorzy zorientowani na momentum mogą wskazać na odbicie o około 5,5% od zamknięcia 1 października do 5 października. Inwestorzy zorientowani na wzrost mogą wskazać na 221% wzrost rok do roku w segmencie półprzewodników AI oraz prognozy na IV kwartał dotyczące dalszego przyspieszenia. Inwestorzy zorientowani na przepływy pieniężne mogą wskazać na 13,7 mld USD kwartalnych wolnych przepływów pieniężnych.
Przeciwny argument jest równie konkretny: akcje AVGO pozostały około 27% poniżej swojego 52-tygodniowego maksimum, notowane z premią za zyski i w dużym stopniu uzależnione od ciągłych wydatków na sztuczną inteligencję przez stosunkowo skoncentrowaną grupę dużych klientów. Wyższe stopy procentowe stanowią kolejne źródło presji na wycenę.
Dla inwestorów, którzy stawiają na dynamikę, kluczowym testem jest to, czy cena utrzyma się w okolicach 350 USD i przekroczy 360 USD przy lepszym zaangażowaniu. Dla inwestorów, którzy cenią dyscyplinę wyceny, kluczowym pytaniem jest, czy zyski i przepływy pieniężne będą rosły wystarczająco szybko, aby uzasadnić obecny mnożnik. Dla inwestorów nastawionych przede wszystkim na dochód, dywidenda Broadcom jest przydatna, ale ma drugorzędne znaczenie w stosunku do tezy wzrostu.
Niniejsza analiza opiera się na informacjach dostępnych do 6 października 2026 r., w tym na cenach rynkowych do zamknięcia sesji 5 października. Nie stanowi ona aktualnej oferty, ceny docelowej ani rekomendacji inwestycyjnej.