Podsumowanie: Intuit Inc. (NASDAQ: INTU) wszedł w październik 2026 roku w zupełnie innej sytuacji rynkowej niż rok wcześniej. Akcje spadły drastycznie w porównaniu z maksimami z końca 2025 roku, a mimo to sama firma nadal odnotowywała dwucyfrowy wzrost przychodów, wyższe zyski, agresywne skupy akcji oraz prognozy na rok fiskalny 2027, które wskazywały na dalszą ekspansję. Dla inwestorów oznacza to, że INTU nie jest już tylko historią o „spadających akcjach”, a raczej historią o resetowaniu wyceny: kluczowe pytanie brzmi, czy niższa cena akcji odpowiednio rekompensuje obecnie wolniejszy oczekiwany wzrost i ryzyko realizacji.
Na amerykańskiej sesji handlowej 6 października 2026 r. akcje INTU były notowane w ciągu dnia na poziomie około 289 USD, po zamknięciu na poziomie 284,68 USD 5 października. To oznaczało, że akcje były o około 58% poniżej 52-tygodniowego maksimum na poziomie 689,17 USD. Krótkoterminowa akcja cenowa poprawiła się w porównaniu z minimami z końca września, ale główny trend pozostał słaby w porównaniu z poprzednim rokiem.
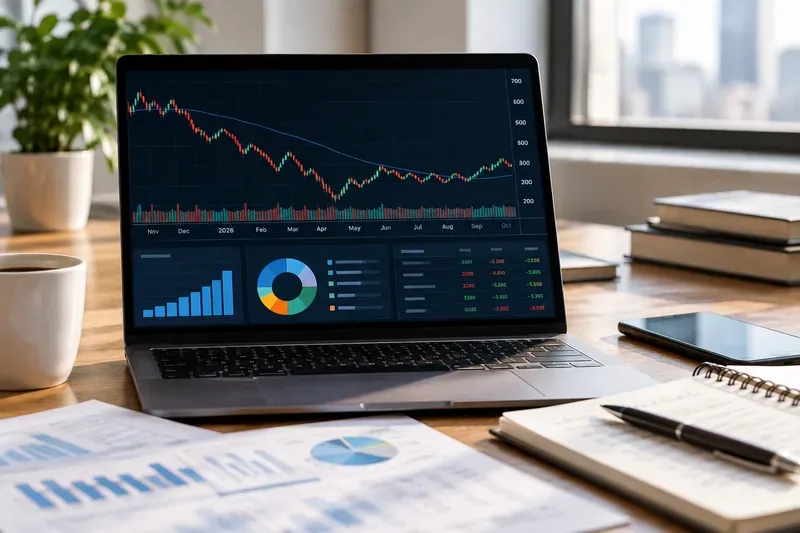
Przestrzeń robocza analizy finansowej ilustrująca, w jaki sposób inwestorzy mogą porównać gwałtowny spadek ceny akcji Intuit w 2026 r. z jej wciąż rosnącymi przychodami, zyskami i profilem zwrotu z gotówki.
Trend akcji INTU w październiku 2026 r.: co jest najważniejsze
Najważniejszym faktem jest to, że spadek ceny akcji Intuit był znacznie większy niż spadek dynamiki jej podstawowej działalności. Przychody w roku obrotowym 2026 wzrosły o 14% do 21,448 mld USD, zysk operacyjny GAAP wzrósł o 20% do 5,884 mld USD, a rozwodniony zysk GAAP na akcję wzrósł o 20% do 16,46 USD. Dane te pochodzą z formularza 10-K Intuit za rok obrotowy 2026, złożonego 9 września 2026 r. Inwestorzy mogą zapoznać się z oryginalnym raportem w sprawozdaniu rocznym Intuit za rok obrotowy 2026 .
Jednocześnie prognozy zarządu na rok fiskalny 2027 wskazują na spowolnienie wzrostu przychodów. Intuit spodziewa się całorocznych przychodów w wysokości od 23,279 do 23,512 mld USD, co oznacza wzrost o 9% do 10%. Rozwodniony zysk na akcję (EPS) według GAAP ma wynieść od 20,12 do 20,36 USD, co oznacza wzrost o 22% do 24%. Spółka potwierdziła tę prognozę podczas Dnia Inwestora 17 września. Ta kombinacja – wolniejszy wzrost przychodów, ale jednocześnie dalsza ekspansja zysków – jest kluczowa dla zrozumienia obecnej sytuacji na giełdzie.
Dlaczego akcje Intuit spadły tak bardzo?
Akcje mogą gwałtownie spaść, nawet gdy firma utrzymuje rentowność i rośnie. Zmienia się cena, jaką inwestorzy są skłonni zapłacić za każdego dolara zysku lub przychodu. W przypadku Intuit, rynek wcześniej przypisywał premię wycenie firmie związanej z trwałymi, powtarzalnymi przychodami, wiodącą pozycją w dziedzinie oprogramowania podatkowego, rozwojem QuickBooks, ekspansją Credit Karma i rosnącym wykorzystaniem sztucznej inteligencji na całej platformie. Gdy oczekiwany wzrost uległ spowolnieniu, premia ta szybko się skompresowała.
Publikacja wyników finansowych z 25 sierpnia ilustruje to napięcie. Intuit ogłosił solidne zakończenie roku fiskalnego 2026, ale prognoza przychodów na rok fiskalny 2027, wynosząca 9–10%, była niższa niż 14% wzrost odnotowany w roku fiskalnym 2026. Oczekuje się, że TurboTax wzrośnie jedynie o 2–3% w roku fiskalnym 2027, podczas gdy przychody Mailchimp będą wahać się od spadku o 1% do zera. Z kolei Global Business Solutions ma wzrosnąć o 13–14%, a Credit Karma o 11–13%. Pierwotne zakresy są dostępne w publikacji wyników finansowych Intuit za rok fiskalny 2026 .
Wzrost pozostaje nierównomierny w całym portfelu
Rok fiskalny 2026 nie był słaby pod względem operacyjnym. Przychody z Global Business Solutions wzrosły o 16% do 12,9 mld USD. Przychody z QuickBooks Online Accounting wzrosły o 23%. Przychody z Consumer wzrosły o 11% do 8,6 mld USD. Przychody z TurboTax wzrosły o 7% do 5,3 mld USD, a przychody z Credit Karma o 20% do 2,6 mld USD. Przychody z TurboTax Live wzrosły o 37% i stanowiły 53% całkowitych przychodów TurboTax.
Jednak inwestorzy zazwyczaj wyceniają akcje na podstawie przyszłego wzrostu, a nie tylko wyników z przeszłości. Oznacza to, że firma może notować doskonałe wyniki historyczne, a mimo to jej akcje mogą spadać, jeśli przyszłoroczna trajektoria wzrostu będzie mniej imponująca, niż zakładali wcześniej inwestorzy.
Co oznacza obecna wycena?
Przy cenie akcji w ciągu dnia wynoszącej około 289 USD i zysku na akcję (EPS) według GAAP za rok obrotowy 2026 wynoszącym 16,46 USD, akcje INTU są wyceniane na około 17,6-krotność zysków za ostatni rok obrotowy. Przy środkowym punkcie prognozowanego zysku na akcję (EPS) według GAAP za rok obrotowy 2027, wynoszącym około 20,24 USD, implikowany mnożnik forward wynosi około 14,3-krotność. Są to proste obliczenia ceny do zysku, a nie pełny model wyceny, i będą się one zmieniać wraz ze zmianami ceny akcji.
| Metryczny | Najnowsza zweryfikowana liczba | Dlaczego to ważne |
|---|
| Przychody za rok fiskalny 2026 | 21,448 mld dolarów, wzrost o 14% | Pokazuje, że firma nadal dynamicznie się rozwijała przed spowolnieniem w 2027 r. |
| Zysk na akcję (EPS) według GAAP za rok fiskalny 2026 | 16,46 USD, wzrost o 20% | Zapewnia punkt odniesienia dla wyceny bieżącej |
| Prognozy dotyczące przychodów na rok fiskalny 2027 | 23,279–23,512 mld dolarów, wzrost o 9%–10% | Potwierdza oczekiwany wolniejszy wzrost przychodów |
| Prognozy dotyczące zysku na akcję (EPS) według GAAP na rok fiskalny 2027 | 20,12–20,36 USD, wzrost o 22–24% | Sugeruje, że wzrost zysków może przewyższyć wzrost przychodów |
| Skup akcji w roku fiskalnym 2026 | 5,5 miliarda dolarów | Odkupy pomogły zmniejszyć liczbę rozwodnionych akcji pomimo rekompensaty w formie akcji |
| Pozostała autoryzacja odkupu | 7,9 mld dolarów na dzień 31 lipca 2026 r. | Zapewnia potencjalne wsparcie dla wartości na akcję, ale rzeczywiste przyszłe zakupy są uznaniowe |
Obecna wycena znacznie różni się od tego, co inwestorzy kojarzyli z Intuit w okresach, gdy akcje notowane były powyżej 600 dolarów. Jednak niższy mnożnik nie oznacza automatycznie, że akcje są tanie. Niższa wycena może być uzasadniona, jeśli przyszły wzrost przychodów, pozyskiwanie klientów, siła cenowa lub pozycja konkurencyjna ulegną pogorszeniu w większym stopniu niż oczekiwano.
Trzy warunki, które mogą poprawić trend
1. Global Business Solutions stale rozwija się ponad średnią firmy
QuickBooks i powiązane z nim usługi biznesowe pozostają najwyraźniejszym motorem wzrostu. Prognozy na rok fiskalny 2027 przewidują wzrost w segmencie Global Business Solutions na poziomie 13–14%. Jeśli raportowane wyniki utrzymają się na tym poziomie lub powyżej, inwestorzy mogą być bardziej pewni, że wolniejszy wzrost TurboTax i Mailchimp nie zdefiniuje całej firmy.
2. Zarząd zapewnia oczekiwaną marżę i wzrost zysku na akcję
Prognoza zysku operacyjnego według GAAP na rok fiskalny 2027 wynosi 7,408 mld USD do 7,490 mld USD, co stanowi wzrost o 26% do 27%. Jest to znacznie szybszy wzrost niż prognozowany wzrost przychodów. Jeśli Intuit faktycznie osiągnie tę dźwignię operacyjną, akcje spółki mogą zasługiwać na wyższy mnożnik zysku niż firma o stagnacji marż. Istnieje ryzyko, że inwestycje w rozwój klientów lub wydatki konkurencyjne mogą wpłynąć na te cele.
3. Firma udowadnia, że wydatki na sztuczną inteligencję przekładają się na mierzalną ekonomię klientów
Podczas Dnia Inwestora 17 września zarząd podkreślił strategię analityki finansowej opartą na sztucznej inteligencji i potwierdził prognozy na rok fiskalny 2027. Inwestorzy powinni odróżniać zapowiedzi produktów od danych finansowych. Przydatnym kryterium jest to, czy inicjatywy związane ze sztuczną inteligencją przyczyniają się do wzrostu konwersji, retencji, średniego przychodu na klienta, wdrażania usług eksperckich lub niższych kosztów obsługi. Oficjalna aktualizacja firmy jest dostępna w komunikacie z Dnia Inwestora z 17 września 2026 roku .
Co może wywierać presję na INTU?
Najwyraźniejszym ryzykiem jest to, że obecne prognozy okażą się dopiero początkiem dłuższego spowolnienia. Oczekuje się, że Mailchimp utrzyma się na mniej więcej stabilnym poziomie w roku fiskalnym 2027. Wzrost TurboTax również prognozowany jest na poziomie zaledwie 2%–3%. Jeśli Global Business Solutions znacząco zwolni, argumenty za szybkim wzrostem skonsolidowanych zysków osłabną.
Kolejnym ryzykiem jest to, że inwestorzy nadal będą żądać niższej wyceny spółek z branży oprogramowania i fintech, których wzrost zwalnia. Nawet solidna realizacja nie gwarantuje szybkiego odbicia ceny akcji, jeśli mnożniki rynkowe pozostaną skompresowane. Jest to szczególnie istotne dla inwestorów, którzy oczekują krótkoterminowego odbicia, a nie wieloletniego okresu utrzymywania aktywów.
Alokacja kapitału również zasługuje na uwagę. Intuit odkupił akcje o wartości 5,5 mld USD w roku obrotowym 2026 i na dzień 31 lipca miał 7,9 mld USD pozostałej autoryzacji. Firma ogłosiła również kwartalną dywidendę w wysokości 1,38 USD do wypłaty 16 października 2026 r., co stanowi wzrost o 15% w porównaniu z kwartalną stopą z poprzedniego roku. Programy skupu akcji własnych mogą poprawić wskaźniki na akcję, ale tworzą wartość tylko wtedy, gdy akcje są odkupywane po rozsądnych cenach, a firma nadal generuje wystarczającą ilość gotówki.
Jak różni inwestorzy mogą interpretować ustalenia z października 2026 r.
Dla inwestorów nastawionych na długoterminowy wzrost: najbardziej konstruktywna interpretacja jest taka, że wycena INTU resetowała się szybciej niż jej fundamenty. Ten pogląd pasuje do inwestorów, którzy wierzą, że Global Business Solutions, Credit Karma, usługi podatkowe wspomagane przez ekspertów oraz produkty oparte na sztucznej inteligencji mogą utrzymać wysoki, jednocyfrowy lub wyższy wzrost przez lata. Powinni oni nadal wymagać dowodów na to, że prognozy na rok fiskalny 2027 są możliwe do osiągnięcia.
Dla inwestorów nastawionych na wartość: akcje są bardziej interesujące niż w okolicach 52-tygodniowego maksimum, ponieważ mnożnik zysków gwałtownie spadł. Jednak sam niski mnożnik nie wystarczy. Kluczowe jest to, czy wzrost zysków w roku fiskalnym 2027 będzie trwały, a nie będzie głównie wynikiem kontroli kosztów i skupów akcji.
Dla inwestorów krótkoterminowych: odbicie pod koniec września i na początku października nie jest jeszcze jednoznaczne z potwierdzonym długoterminowym odwróceniem trendu. Kilka sesji wzrostowych po dużym spadku może wystąpić w ramach szerszego trendu spadkowego. Inwestorzy powinni skupić się na strukturze cen, wolumenie oraz na tym, czy akcje są w stanie ustanowić wyższe minima i utrzymać się powyżej niedawnego oporu, zamiast zakładać, że duży spadek procentowy gwarantuje odbicie.
Co obejrzeć dalej
Kolejnym ważnym, fundamentalnym punktem kontrolnym jest raport o zyskach Intuit za pierwszy kwartał roku obrotowego 2027. Aktualne prognozy zarządu na pierwszy kwartał zakładają przychody w wysokości od 4,294 do 4,313 mld USD, czyli wzrost o 11%, zysk operacyjny GAAP w wysokości od 716 do 729 mln USD oraz rozwodniony zysk na akcję GAAP w wysokości od 1,71 do 1,75 USD. Bezproblemowe przekroczenie prognozy na cały rok, bez zmian lub z wyższymi prognozami, wzmocniłoby tezę, że spadek akcji w 2026 roku przewyższył pogorszenie oczekiwań biznesowych. Niepowodzenie prognoz lub ich obniżenie wspierałyby odwrotny wniosek.
Inwestorzy powinni również obserwować wzrost na poziomie segmentów, w szczególności w obszarze Global Business Solutions z wyłączeniem Mailchimp, wzrost liczby klientów, strukturę TurboTax Live, monetyzację Credit Karma oraz wpływ nowego sposobu traktowania wynagrodzeń opartych na akcjach w raportach non-GAAP od 1 sierpnia 2026 r. Intuit uwzględnia teraz wynagrodzenia oparte na akcjach w swoich miarach non-GAAP, co utrudnia porównywanie ich ze starszymi danymi non-GAAP.
Wniosek z października 2026 r.
Październikowe ustalenia INTU z 2026 roku można najlepiej opisać jako gwałtowny reset wyceny wokół wciąż rentownego i rozwijającego się biznesu. Cena akcji bliska 289 dolarów jest znacznie niższa od maksimum z poprzedniego roku, ale przychody i zyski firmy w roku fiskalnym 2026 osiągnęły nowe rekordy, a zarząd nadal spodziewa się wzrostu przychodów i zysku na akcję w roku fiskalnym 2027.
Decyzja zależy zatem od horyzontu czasowego inwestora i wymaganych dowodów. Inwestor długoterminowy może dostrzec szansę, jeśli wzrost przychodów o 9–10%, wzrost zysku na akcję (EPS) według GAAP o ponad 20% oraz utrzymująca się siła w działalności związanej z QuickBooks będą trwałe. Bardziej ostrożny inwestor może woleć poczekać na pierwsze wyniki za rok obrotowy 2027, aby potwierdzić, że prognozy zarządu są nienaruszone. Najbardziej wpłynęłaby na analizę nie kolejna jednodniowa korekta kursu akcji, ale istotna korekta wzrostu przychodów, oczekiwań dotyczących marży operacyjnej lub wyników głównych obszarów wzrostu firmy.
Niniejszy artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Ceny rynkowe mogą się gwałtownie zmieniać, a cena z 6 października, o której mowa powyżej, była jedynie ujęciem śródsesyjnym, a nie ostateczną ceną zamknięcia.