Analiza trendów cen akcji NextEra Energy (NEE): październik 2026 r.
NextEra Energy Inc. (NYSE: NEE) wchodzi w październik 2026 roku z mieszanymi perspektywami: prognozy operacyjne pozostają ambitne, ale akcje znajdują się pod presją wyższych stóp procentowych, słabości sektora użyteczności publicznej oraz niepewności związanej z proponowaną fuzją Dominion Energy. Dane rynkowe z 6 października plasowały akcje NEE w okolicach 75 USD, blisko dolnej granicy 52-tygodniowego przedziału cenowego około 74–99 USD. To sprawia, że akcje te są potencjalnie atrakcyjniejsze pod względem wyceny niż w okolicach maksimów, ale nie oznacza to automatycznie, że warto je kupić z niskim ryzykiem.
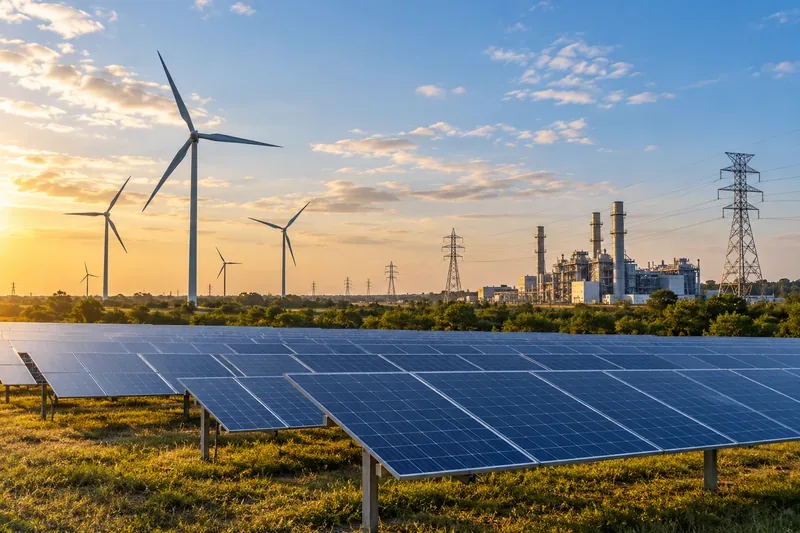
Infrastruktura słoneczna, wiatrowa i konwencjonalna na skalę przemysłową ilustruje strukturę aktywów, które stoją za historią rozwoju NextEra Energy i zapotrzebowaniem na kapitał.
Co wpływa na notowania akcji NEE w październiku 2026 r.?
Trzy siły mają obecnie największe znaczenie: oczekiwania dotyczące wzrostu zysków, warunki finansowania oraz realizacja dużych projektów inwestycyjnych i proponowanej transakcji z Dominion Energy. Siły te działają w różnych kierunkach, dlatego NEE może pasować do niektórych portfeli lepiej niż do innych.
Z pozytywnej strony, NextEra Energy ogłosiła we wrześniu, że nadal spodziewa się skorygowanego zysku na akcję w 2026 roku w wysokości od 3,92 do 4,02 USD i celuje w górny pułap tego przedziału. Zarząd nadal spodziewa się wzrostu skorygowanego zysku na akcję (EPS) o co najmniej 8% rocznie do 2032 roku, w oparciu o skorygowany zysk na akcję (EPS) w wysokości 3,71 USD w 2025 roku, i zakłada utrzymanie podobnego tempa do 2035 roku. Są to niezwykle ambitne długoterminowe ambicje wzrostu dla firmy z dużą, regulowaną bazą dostawców usług komunalnych. Inwestorzy mogą zapoznać się z aktualnymi materiałami firmy na stronie poświęconej prezentacjom dla inwestorów .
Jednak przedsiębiorstwa użyteczności publicznej są kapitałochłonne. 16 września 2026 r. Rezerwa Federalna podniosła docelowy poziom funduszy federalnych do 3,75–4,00%. Wyższe stopy procentowe mogą podnieść koszty finansowania, a także zwiększyć konkurencyjność obligacji w porównaniu z akcjami przedsiębiorstw użyteczności publicznej wypłacającymi dywidendy. Decyzja w tej sprawie została opublikowana w oświadczeniu Rezerwy Federalnej z września 2026 r . Dla sektora NEE oznacza to realny kompromis: długoterminowe projekty wzrostu mogą zwiększyć przyszłe zyski, ale wymagają znacznego kapitału, a finansowanie pozostaje stosunkowo drogie.
Trend akcji NEE: słaba akcja cenowa kontra odporne fundamenty
Październikowy trend cenowy jest na tyle słaby, że zasługuje na szacunek. Akcje NEE utrzymują się w pobliżu 52-tygodniowego minimum, zamiast potwierdzać trwałe odbicie. Oznacza to, że inwestorzy nastawieni na momentum nie mają jeszcze takich samych dowodów, jak inwestorzy nastawieni na wartość. Niska cena w porównaniu z zakresem z poprzedniego roku może sygnalizować okazję, ale może również sygnalizować, że rynek obniża mnożnik wyceny, który jest gotów zapłacić.
Pytanie inwestora
Co wspiera NEE
Co przemawia za ostrożnością
Czy wzrost zysków jest na stałym poziomie?
Prognoza skorygowanego zysku na akcję na rok 2026 wynosi nadal 3,92–4,02 USD, przy czym zarząd celuje w osiągnięcie wyższego pułapu.
Długoterminowe cele wzrostu zależą od realizacji projektu, regulacji, finansowania i popytu.
Czy dywidenda jest atrakcyjna?
Kwartalna dywidenda za rok 2026 wyniesie 0,6232 USD na akcję, co stanowi wzrost o 10% w porównaniu z porównywalną kwartalną dywidendą za rok 2025.
Obecna stopa zwrotu niekoniecznie jest najwyższą osiągalną wśród przedsiębiorstw użyteczności publicznej, a przyszłe deklaracje pozostają decyzją zarządu.
Czy cena wygląda tanio?
Akcje spółki znajdują się w pobliżu dolnego końca 52-tygodniowego przedziału.
Słaby wykres może pozostać słaby, jeśli stopy procentowe lub ryzyko fuzji ulegną pogorszeniu.
Czy umowa Dominion poprawia wzrost?
Zarząd spodziewa się natychmiastowego wzrostu skorygowanego zysku na akcję (EPS) przy zamknięciu transakcji oraz wzrostu połączonej spółki o ponad 9% do roku 2032.
Transakcja wymaga jeszcze uzyskania zgody organów regulacyjnych, a jej sfinalizowanie planowane jest dopiero na drugą połowę 2027 roku.
Sprawa dywidendy: dochód ze wzrostu, a nie maksymalna bieżąca stopa zwrotu
Profil dywidendowy NextEra koncentruje się bardziej na wzroście niż na maksymalizacji dochodu. Zarząd ogłosił kwartalne dywidendy w wysokości 0,6232 USD na akcję w 2026 roku, wliczając wypłatę dokonaną 15 września. Dla porównania, w 2025 roku wynosiły one 0,5665 USD kwartalnie. Spółka zapowiedziała wzrost dywidendy na akcję o około 10% w 2026 roku w porównaniu z bazą z 2024 roku, a następnie o około 6% rocznie od końca 2026 roku do 2028 roku. Historia wypłat jest dostępna na stronie NextEra Energy poświęconej dywidendom .
Dla inwestora, który chce uzyskać najwyższą bieżącą stopę zwrotu, akcje NEE mogą nie być oczywistym wyborem. Dla inwestora, który preferuje niższą stopę zwrotu początkowego w połączeniu z szybszym oczekiwanym wzrostem dywidendy, kompromis może być bardziej atrakcyjny. To rozróżnienie ma znaczenie, ponieważ akcje dwóch spółek użyteczności publicznej mogą służyć bardzo różnym celom dochodowym, nawet jeśli obie są postrzegane jako inwestycje defensywne.
Projekty wzrostu pozostają głównym argumentem za wzrostem
NextEra Energy Resources kontynuuje budowę bogatego portfela projektów rozwojowych. W materiałach za drugi kwartał 2026 roku firma poinformowała o dodaniu 3,6 GW nowych mocy wytwórczych i magazynów energii do portfela zamówień w tym kwartale, co zwiększyło portfel zamówień Energy Resources do około 35,1 GW na dzień 24 lipca. Dodatki obejmowały energię słoneczną, magazyny energii w akumulatorach i energię wiatrową. Inwestorzy mogą sprawdzić wyniki za kwartał w archiwum wyników kwartalnych NextEra Energy za 2026 rok .
Skala jest zaletą, ponieważ daje NextEra wiele możliwości alokacji kapitału. Stanowi to również ryzyko, ponieważ opóźnienia, wzrost kosztów, ograniczenia w zakresie połączeń międzysystemowych, zmiany regulacyjne lub słabsza ekonomika projektów mogą wpływać na zwroty. Innymi słowy, dużego portfela zamówień nie należy traktować jako równowartości gwarantowanych zysków.
Duane Arnold dodaje kolejną długoterminową opcję
8 września Departament Energii USA zamknął pożyczkę w wysokości do 1,9 miliarda dolarów na wsparcie ponownego uruchomienia Centrum Energetycznego Duane Arnold firmy NextEra Energy w stanie Iowa. Departament Energii opisuje elektrownię jako obiekt jądrowy o mocy 615 MW, którego ponowne uruchomienie wymaga uzyskania zgody licencyjnej Komisji Regulacji Jądrowych (Nuclear Regulatory Commission). Federalna strona projektu jest dostępna za pośrednictwem Departamentu Energii USA .
Dla długoterminowych inwestorów atrakcyjność jest oczywista: istniejące aktywa jądrowe mogą zapewnić stabilne, całodobowe zasilanie w czasie, gdy centra danych i infrastruktura sztucznej inteligencji (AI) zwiększają zapotrzebowanie na energię elektryczną. Wadą jest to, że ponowne uruchomienie elektrowni jądrowych jest skomplikowane i uzależnione od uzyskania zgody. Jest to potencjalny czynnik wzrostu, a nie krótkoterminowa pewność, którą należy w pełni uwzględnić w wycenie bez dyskonta ryzyka.
Transakcja Dominion Energy zmienia profil ryzyka
Proponowane połączenie NextEra z Dominion Energy ma potencjał transformacyjny. NextEra poinformowała, że transakcja ma natychmiast zwiększyć skorygowany zysk na akcję (EPS) w momencie zamknięcia transakcji, a połączona firma ma osiągnąć wzrost skorygowanego zysku na akcję (EPS) o ponad 9% do 2032 roku, z podobnym celem do 2035 roku. Akcjonariusze obu spółek zatwierdzili transakcję na nadzwyczajnych walnych zgromadzeniach 3 września, zgodnie z dokumentami złożonymi w Komisji Papierów Wartościowych i Giełd (SEC). Wyniki głosowań w NextEra są dostępne w formularzu 8-K z 3 września .
Kluczowym kompromisem jest skala w porównaniu z ryzykiem realizacji. Większy, regulowany zasięg usług komunalnych mógłby zdywersyfikować zyski i zwiększyć możliwości inwestycji kapitałowych. Transakcja nadal podlega jednak przeglądom regulacyjnym i innym warunkom zamknięcia. NextEra poinformowała, że spodziewa się sfinalizowania transakcji w drugiej połowie 2027 roku, a nie w 2026 roku. Inwestorzy muszą zatem oddzielić obecną sytuację finansową spółki od przyszłej sytuacji połączonej.
Kto mógłby teraz rozważyć NEE, a kto wolałby poczekać?
Dla inwestorów nastawionych na długoterminowy wzrost i dochód
Warto bliżej przyjrzeć się NEE, jeśli priorytetem jest połączenie regulowanych zysków z sektora użyteczności publicznej, rozwoju odnawialnych źródeł energii i magazynowania, opcji jądrowych oraz wzrostu dywidendy. Niska cena akcji może poprawić wycenę wejścia, ale zakup etapowy może być bardziej sensowny niż traktowanie 52-tygodniowego minimum jako precyzyjnego dna.
Dla inwestorów dywidendowych nastawionych na natychmiastowy dochód
Porównaj obecną rentowność NEE z innymi regulowanymi spółkami użyteczności publicznej i wysokiej jakości instrumentami o stałym dochodzie. Jeśli głównym celem jest maksymalizacja dzisiejszej rentowności gotówkowej, szybszy profil wzrostu dywidendy NEE może nie zrekompensować niższej rentowności początkowej. Decyzję należy podjąć na podstawie całkowitego oczekiwanego dochodu w ciągu kilku lat, a nie na podstawie jednej kwartalnej płatności.
Dla traderów momentum
Jest mniej pilnie. Akcje znajdujące się w pobliżu 52-tygodniowego minimum nie wykazały jeszcze trwałego odwrócenia trendu. Czekanie na wyższe minimum, lepsze wyniki względne w porównaniu z sektorem użyteczności publicznej lub przebicie istotnego obszaru oporu wiąże się z utratą części potencjału wzrostowego, ale zmniejsza ryzyko kupna w trwającym trendzie spadkowym.
Dla inwestorów niechętnych ryzyku
Rozsądnie byłoby poczekać na większą przejrzystość w kwestii stóp procentowych i procesu regulacyjnego Dominion. Wadą jest to, że lepsza przejrzystość może wiązać się z wyższą ceną akcji. Redukcja ryzyka i maksymalny potencjał wzrostu rzadko pojawiają się w tym samym punkcie wejścia.
Co zmieniłoby prognozy na październik 2026 r.?
Bardziej konstruktywne: dowody na to, że NEE może utrzymać górną granicę prognoz skorygowanego zysku na akcję na rok 2026, spadające długoterminowe rentowności, ciągła konwersja zaległości i sprawniejszy postęp w zatwierdzaniu projektów Dominion.
Neutralnie: zyski pozostają zgodne z planem, ale akcje nadal poruszają się w trendzie bocznym, podczas gdy inwestorzy czekają na wyraźniejsze dane dotyczące stóp procentowych i perspektyw fuzji.
Bardziej ostrożne: obniżenie prognoz, wyższe koszty finansowania, opóźnienia w realizacji dużych projektów, niepowodzenia regulacyjne lub zdecydowane przełamanie ostatniego 52-tygodniowego minimum.
Podsumowanie
Konfiguracje NextEra Energy na październik 2026 roku to nie tylko kwestia tego, czy akcje są „tanie”. Bardziej przydatne jest pytanie, jakie ryzyko jesteś gotów zaakceptować. Kupowanie akcji w okolicach dolnej granicy 52-tygodniowego przedziału oferuje lepszą wycenę i wyższą stopę dywidendy niż kupowanie w pobliżu maksimów, ale oznacza również akceptację słabego momentum, podwyższonej wrażliwości na stopy procentowe i niepewności transakcji. Oczekiwanie na potwierdzenie zmniejsza niektóre z tych ryzyk, ale może oznaczać wyższą cenę później.
Dla inwestorów poszukujących długoterminowego wzrostu i rosnących dochodów, NEE zasługuje na uwagę, ponieważ prognozy dotyczące zysków, polityka dywidendowa, portfel inwestycyjny i ekspozycja na popyt na energię elektryczną pozostają znaczące. Dla inwestorów poszukujących maksymalnej bieżącej stopy zwrotu lub wyraźnego trendu wzrostowego, inne opcje mogą być dziś lepszym rozwiązaniem. Właściwa decyzja zależy od horyzontu czasowego, potrzeb dochodowych oraz tolerancji na ryzyko stopy procentowej i fuzji, a nie od pojedynczej ceny docelowej.
Niniejsza analiza ma charakter informacyjny i nie stanowi spersonalizowanej porady inwestycyjnej. Ceny rynkowe mogą się szybko zmieniać; przed podjęciem decyzji handlowej lub inwestycyjnej należy sprawdzić najnowsze notowania i sprawozdania spółki.