Strona główna
» Analiza akcji
»
Analiza trendów cen akcji Stryker (SYK) na październik 2026 r.: zmiana prezesa spotyka się z silnym wzrostem w II kwartale
Analiza trendów cen akcji Stryker (SYK) na październik 2026 r.: zmiana prezesa spotyka się z silnym wzrostem w II kwartale
Aktualizacja z 6 października 2026 r.: Stryker ogłosił, że Spencer Stiles, obecny prezes i dyrektor operacyjny, obejmie stanowisko dyrektora generalnego 1 stycznia 2027 r. Kevin Lobo, prezes zarządu od 2012 r., obejmie stanowisko prezesa zarządu. Dla inwestorów śledzących Stryker (NYSE: SYK) jest to istotne wydarzenie w zakresie ładu korporacyjnego, ale nie oznacza nowego raportu o zyskach: najnowsze opublikowane wyniki firmy wciąż pochodzą z drugiego kwartału, a wyniki za trzeci kwartał są planowane na 29 października.
Praktycznym wnioskiem jest oddzielenie nagłówków dotyczących kierownictwa od trendów operacyjnych. Stryker odnotował silny wzrost w drugim kwartale i poprawił dolną granicę prognoz na cały rok, podczas gdy kolejna zmiana prezesa rodzi nowe pytania o ciągłość, alokację kapitału i realizację. Żaden z tych faktów sam w sobie nie rozstrzyga, czy cena akcji jest atrakcyjna. Przydatna październikowa analiza łączy czynniki fundamentalne, ryzyko zdarzeń i zachowanie wykresów.
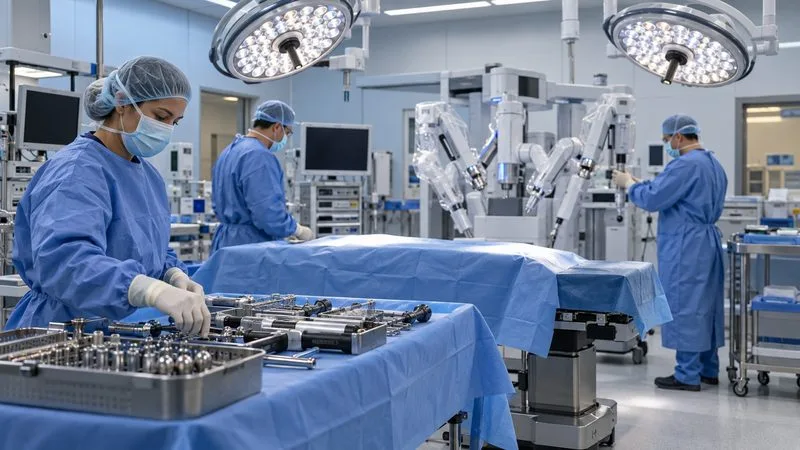
Zespół chirurgiczny przygotowuje instrumenty obok sprzętu wspomaganego przez roboty na sali operacyjnej, co jest odzwierciedleniem rynków technologii medycznych obsługiwanych przez firmę Stryker.
Co zmieniło się w SYK w październiku?
W ogłoszeniu o sukcesji z 6 października firma Stryker opisała ten ruch jako wynik długoterminowego procesu planowania sukcesji. Stiles spędził w firmie prawie trzy dekady i kierował kilkoma obszarami biznesowymi, w tym ortopedią, MedSurg, neurotechnologią, regionami międzynarodowymi oraz fuzjami i przejęciami. Został prezesem i dyrektorem operacyjnym w styczniu 2026 roku. Oczekuje się, że Lobo pozostanie na stanowisku dyrektora wykonawczego.
To tło przemawia za kontynuacją: Stiles jest wewnętrznym liderem, znającym produkty firmy, jej strukturę operacyjną i strategię. Jednak ciągłość nie eliminuje ryzyka związanego z realizacją. Inwestorzy będą chcieli sprawdzić, czy transformacja utrzyma dynamikę sprzedaży, marże, potencjał innowacji i podejście do przejęć. Samo ogłoszenie nie przedstawia nowej prognozy zysków ani nie gwarantuje, że obecny wzrost się utrzyma.
W przypadku ceny akcji, informacje o kierownictwie mogą wpłynąć na oczekiwania, zanim wpłyną na raportowane wyniki. Krótkoterminowe wahania wokół ogłoszenia mogą odzwierciedlać rewizję przez inwestorów podejścia do niepewności, nawet jeśli kwartalne wyniki spółki pozostaną niezmienione. Traktuj to wydarzenie jako czynnik do monitorowania, a nie jako dowód na trwały wzrost lub spadek.
Co najnowsze wyniki firmy Stryker mówią o tym trendzie?
Raport spółki za drugi kwartał opublikowany 30 lipca odnotował sprzedaż netto w wysokości 6,6 mld USD, co stanowi wzrost o 9,4% rok do roku, oraz organiczny wzrost sprzedaży o 9,0%. Wzrost organiczny uwzględnia wahania kursów walut oraz przejęcia i zbycia, co pomaga pokazać, jak radziła sobie dotychczasowa działalność bez tych czynników. Skorygowany zysk na rozwodnioną akcję wyniósł 3,69 USD, co oznacza wzrost o 17,9%; raportowany zysk na akcję wyniósł 3,30 USD, co oznacza wzrost o 44,1%.
Różnica między zyskami raportowanymi a skorygowanymi ma znaczenie. Dane „skorygowane” nie uwzględniają pewnych pozycji, takich jak koszty związane z przejęciem i amortyzacja. Mogą one ułatwić porównania, ale są to wskaźniki niezgodne z GAAP i należy je interpretować łącznie z raportowanymi wynikami, a nie jako ich zamiennik. Stryker przedstawia uzgodnienia w swoim komunikacie.
Obie główne grupy biznesowe odnotowały wzrost organiczny w drugim kwartale: MedSurg i Neurotechnologia wzrosły o 9,2%, a Ortopedia o 8,6%. Dane te wskazują na szeroki popyt, a nie wzrost tylko w jednej zgłoszonej kategorii. Jednak pojedynczy kwartał nie stanowi trendu samego w sobie. Porównaj kilka kwartałów, zwróć uwagę na zmiany w wolumenie zabiegów i wzroście segmentów oraz sprawdź, czy szybsza sprzedaż przekłada się na stabilny zysk operacyjny i przepływy pieniężne.
Firma Stryker poinformowała o znacznym postępie w usuwaniu skutków incydentu cyberbezpieczeństwa, o którym po raz pierwszy poinformowano 11 marca 2026 r., i określiła wzrost i przepływy pieniężne z działalności operacyjnej w drugim kwartale jako wysokie. Incydent pozostaje istotny, ponieważ przerwy w świadczeniu usług, koszty odzyskiwania danych lub dalsze zakłócenia mogą wpłynąć na działalność. Publikacja za drugi kwartał (7 października) jest najnowszą aktualizacją finansową firmy dostępną w niniejszym przeglądzie; wyniki za trzeci kwartał nie zostały jeszcze opublikowane.
Jak inwestorzy powinni interpretować prognozy na rok 2026?
Po drugim kwartale Stryker zawęził swoje prognozy na cały rok 2026 do organicznego wzrostu sprzedaży netto z 8,3% do 9,3% oraz skorygowanego zysku na akcję rozwodnioną z 14,95 do 15,10 USD. Firma poinformowała, że kurs walutowy będzie miał nieznacznie korzystny wpływ, jeśli stopy procentowe utrzymają się na obecnym poziomie. Prognoza jest prognozą zarządu, a nie obietnicą; waluty, popyt, koszty, regulacje, ryzyko cybernetyczne i realizacja mogą zmienić rzeczywiste wyniki.
Silniejszy trend cen akcji byłby łatwiejszy do utrzymania, gdyby nadchodzące wyniki potwierdziły, że wzrost utrzymuje się w pobliżu prognoz, marże utrzymują się na poziomie lub rosną, a generowanie gotówki utrzymuje się na wysokim poziomie. Słabszy trend wymagałby większej uwagi, gdyby wzrost spowolnił, koszty rosły szybciej niż sprzedaż lub zarząd zrewidował oczekiwania w dół. Zgodnie z ogłoszeniem wyników spółki za III kwartał , kolejnym planowanym punktem odniesienia jest raport z 29 października .
Praktyczny sposób oceny trendu cen SYK
Ustaw przedział czasowy. Dzień lub dwa odzwierciedlają transakcje oparte na zdarzeniach; wykres 3-6-miesięczny jest bardziej przydatny do oceny trendu średnioterminowego. Używaj skorygowanych cen historycznych przy porównywaniu długich okresów obejmujących dywidendy lub działania korporacyjne.
Zaznacz trend, a nie prognozę. Sprawdź, czy cena osiąga wyższe szczyty i dołki, czy niższe szczyty i dołki. Średnie kroczące, takie jak 50-dniowa i 200-dniowa, mogą odzwierciedlać kierunek, ale są opóźnione i same w sobie nie stanowią sygnałów kupna ani sprzedaży.
Sprawdź frekwencję. Porównaj wolumen obrotu na sesjach z dużymi wzrostami i spadkami z normalnym wolumenem akcji. Przełamanie ceny przy nietypowo wysokim wolumenie może wskazywać na silniejsze uczestnictwo, ale nadal wymaga potwierdzenia z późniejszych sesji.
Porównaj z rynkiem i konkurentami. Porównaj SYK z szerokim benchmarkiem i konkurentami z branży urządzeń medycznych w tych samych okresach. Pomoże to odróżnić słabości konkretnej firmy od zmian w całym sektorze.
Ponownie sprawdź dane biznesowe. Po 29 października porównaj wzrost sprzedaży w trzecim kwartale, skorygowane i raportowane zyski, marże, przepływy pieniężne i wszelkie zmiany prognoz z drugim kwartałem. Zwróć uwagę na to, co kierownictwo mówi o cybernetycznym odzyskiwaniu i zmianie kierownictwa.
Ten proces pozwala uniknąć częstego błędu: interpretowania jednego gwałtownego ruchu jako potwierdzonego trendu. Przecięcie średniej ruchomej lub zaokrąglony poziom cenowy mogą przyciągać uwagę, ale żaden z nich nie dowodzi, że firma się poprawia lub pogarsza. Ruch cen staje się bardziej wiarygodny, gdy jest zgodny z powtarzalnymi danymi operacyjnymi.
Co może wspierać lub wywierać presję na akcje?
Może wspierać ten trend
Może wywrzeć presję na trend
Szeroki, organiczny wzrost sprzedaży i duży popyt na procedury
Wolniejszy wzrost, słabsze wolumeny lub gorsze perspektywy
Poprawa marży i przepływów pieniężnych przy jednoczesnym wzroście przychodów
Inflacja kosztów, presja cenowa lub słabsza konwersja gotówki
Uporządkowana zmiana na stanowisku dyrektora generalnego z jasną ciągłością strategiczną
Nieoczekiwane zmiany w strategii, przywództwie lub realizacji
Udane odzyskiwanie danych po cyberatakach i ciągła odporność operacyjna
Dalsze zakłócenia w działaniu systemów, koszty odzyskiwania lub problemy regulacyjne
Akwizycje, które dodają przydatną technologię i są dobrze zintegrowane
Koszty integracji, dodatkowe zadłużenie lub zwroty poniżej oczekiwań
Rynki zbytu firmy Stryker obejmują implanty ortopedyczne, sprzęt chirurgiczny, endoskopię, produkty medyczne i neurotechnologię. Ta szeroka oferta może dywersyfikować źródła przychodów, ale nie zapewnia spółce odporności na ograniczenia budżetowe szpitali, zmiany w refundacji, regulacje dotyczące urządzeń, spory sądowe, konkurencję czy ryzyko wyceny. Silna firma może być nadal kosztowną inwestycją, jeśli cena rynkowa zakłada lata dynamicznego wzrostu.
Widok na październik 2026 r.: jakie wnioski powinien wyciągnąć czytelnik?
Zweryfikowany październikowy rozwój sytuacji to planowana wewnętrzna sukcesja prezesa, a nie zmiana opublikowanych prognoz finansowych firmy Stryker. Ostatni raportowany kwartał wykazał 9,0% organiczny wzrost sprzedaży, poprawę skorygowanych zysków i podwyższenie prognoz kierownictwa na 2026 rok. Wyniki te stanowią korzystne tło operacyjne; nadchodzący raport za III kwartał i realizacja transformacji pozostają ważnymi testami.
Inwestorzy poszukujący długoterminowej perspektywy mogą śledzić wzrost, marże, generowanie gotówki, zadłużenie i realizację inwestycji w okresie zmian w kierownictwie. Inwestorzy krótkoterminowi powinni korzystać z aktualnych notowań i danych z wykresów od swojego brokera lub ze zweryfikowanego źródła danych rynkowych, ponieważ ceny w ciągu dnia ulegają zmianom, a niniejszy artykuł nie ustala aktualnego poziomu technicznego. W obu przypadkach należy porównywać każdy ruch cenowy z nowymi danymi dotyczącymi spółek, ustalić limit ryzyka odpowiadający horyzontowi czasowemu i unikać traktowania prognozy lub wskaźnika na wykresie jako pewnika.
Termin publikowania informacji: 7 października 2026 r. Niniejszy artykuł ma charakter ogólny i nie stanowi indywidualnej porady inwestycyjnej.