Strona główna
» Zdrowie
»
Companies Leading the Charge Against Climate Change: Six Models of Corporate Climate Action in 2026
Companies Leading the Charge Against Climate Change: Six Models of Corporate Climate Action in 2026
Corporate climate leadership is harder to judge than a slogan, a net-zero date, or a large renewable-energy purchase. Companies operate in different industries, control different parts of their emissions, and face very different technical constraints. A software company, a shipping line, and a renewable-power developer should not be measured with one simplistic score.
As of September 2026, a more useful question is: what kind of climate problem is each company actually solving, how much measurable progress has it disclosed, and what tradeoffs remain? The six companies below are not presented as a definitive global ranking. They are selected examples of distinct approaches that are useful to compare.
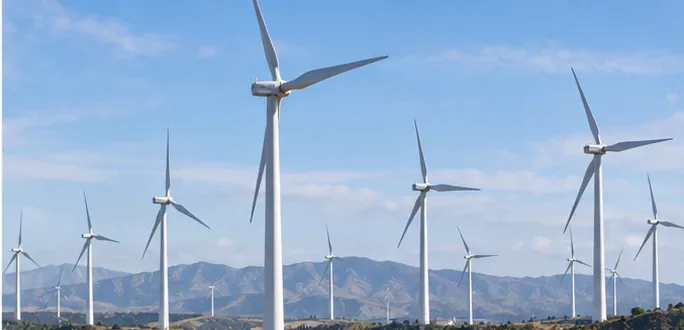
Utility-scale wind power represents one of the core tools companies use to cut electricity-related emissions and support wider grid decarbonization.
First, know what the numbers mean
Corporate greenhouse-gas inventories are usually organized into three categories. Scope 1 covers direct emissions from sources a company owns or controls. Scope 2 covers indirect emissions from purchased electricity, steam, heating, or cooling. Scope 3 covers other value-chain emissions, such as purchased materials, logistics, business travel, suppliers, or the use of sold products. The GHG Protocol is the main reference framework behind these definitions.
This distinction matters because a company can make impressive progress in its offices and data centers while most of its footprint remains in manufacturing, customer use, fuel, construction materials, or suppliers. It also matters because avoided emissions are not the same thing as a reduction in a company’s own inventory. Avoided-emissions estimates compare a real-world outcome with a counterfactual scenario and can be useful, but they should be read separately from Scope 1, 2, and 3 totals.
A quick comparison of six climate-action models
Company
Where its climate case is strongest
Latest disclosed signal
Main tradeoff to watch
Ørsted
Transforming a fossil-heavy utility into a renewable-energy business
99% renewable energy generation in 2025; Scope 1–2 emissions intensity down more than 98% from 2006
Scope 3 remains substantial, especially materials, construction, transport, and value-chain activity
Apple
Driving emissions cuts through product design and a global manufacturing supply chain
2025 emissions remained more than 60% below the 2015 baseline
Manufacturing and product use still dominate the footprint; the final 2030 gap is harder than early reductions
Google
Large-scale clean-power procurement and climate-related digital products
More than 12 GW of net-new clean energy contracted in 2025
AI and data-center growth increase electricity demand; avoided-emissions claims are not the same as inventory reductions
Microsoft
Building markets for carbon removal and carbon-free electricity
100% of annual global electricity consumption matched with renewable energy in FY25
Total Scope 1–3 emissions rose 25% year over year in FY25 amid data-center expansion and accounting changes
Schneider Electric
Helping industrial and commercial customers use less energy and electrify
862 million metric tons of customer emissions reported as saved and avoided since 2018
Customer avoided emissions are methodology-dependent and should not be netted against Schneider’s own footprint
Maersk
Attempting to decarbonize a hard-to-abate global shipping system
10 new dual-fuel methanol vessels added in 2025; 640 fuel-saving initiatives across 380 vessels
Total emissions increased 2% in 2025, illustrating how difficult fuel and routing constraints remain
Ørsted: the clearest business-model transformation
Ørsted stands out because its climate story is not mainly about making an existing fossil-heavy business slightly more efficient. The Danish energy company spent years moving away from coal and toward offshore wind and other renewables. In its latest full-year disclosure, Ørsted reported that renewable energy represented 99% of its generation in 2025 and that Scope 1 and 2 emissions intensity had fallen by more than 98% from a 2006 baseline. Its 2025 annual report also lists 18.5 GW of installed renewable capacity.
The tradeoff is that operational decarbonization does not eliminate the footprint of building renewable infrastructure. Ørsted reported 8.8 million metric tons of Scope 3 emissions in 2025, with important sources including capital goods, fuel and energy activities, the use of sold products, steel, shipping, copper, and other supply-chain inputs. That makes Ørsted a useful example of a company that has largely solved one layer of the problem and is now confronting the harder value-chain layer. See Ørsted’s 2025 annual reporting and its decarbonization roadmap.
Best comparison lens: choose Ørsted when you want to evaluate whether a company has actually changed what it sells and builds, not just how efficiently it runs headquarters.
Apple: a strong test of supply-chain decarbonization
Apple’s climate challenge is very different. Its own offices and stores are a small part of the total footprint; product manufacturing, materials, logistics, and product use matter far more. Apple’s 2026 Environmental Progress Report says its 2025 greenhouse-gas emissions remained more than 60% below 2015 levels, even as revenue had grown 78% over that period. The company’s 2030 strategy is to reduce emissions by 75% from the 2015 baseline before balancing remaining emissions with carbon removals.
Raport pokazuje, dlaczego jest to trudne: produkcja produktów stanowiła 53% całkowitego śladu węglowego Apple w 2025 roku, użytkowanie produktów – 27%, a transport – 16%. Oznacza to, że energia elektryczna dostarczana przez dostawców, materiały niskoemisyjne, procesy półprzewodnikowe, wysyłka i zużycie energii przez urządzenia mają kluczowe znaczenie dla osiągnięcia celu. Apple poinformowało również, że jego program „Supplier Clean Energy Program” wygenerował ponad 38 milionów megawatogodzin w 2025 roku.
Kompromisem jest pozostała luka. Firma może dokonać znacznych, wczesnych redukcji, zmieniając rodzaj energii elektrycznej, ulepszając materiały i zmieniając praktyki dostawców, ale emisje resztkowe są często najtrudniejsze technicznie i komercyjnie. Postępy Apple są zatem niezwykle przydatne jako studium przypadku pokazujące, jak duży wpływ może mieć duży nabywca na ekosystem produkcyjny. Przeczytaj Raport o Postępach Środowiskowych Apple 2026 .
Najlepszy sposób porównania: wybierz Apple, jeśli interesują Cię emisje w całym cyklu życia produktu, siła przebicia dostawców, materiały pochodzące z recyklingu i sposób, w jaki marka konsumencka przekłada siłę nabywczą na zmiany w produkcji.
Google: skala czystej energii i produkty przyjazne dla klimatu
Raport środowiskowy Google z 2026 roku podaje, że firma zakontraktowała ponad 12 GW netto nowej czystej energii w 2025 roku, co stanowi jej największą roczną wartość zamówień. Firma informuje również o uniknięciu ponad 58 milionów ton emisji w ramach swoich operacji i łańcucha dostaw dzięki takim środkom, jak wydajność sprzętu, wydajność oprogramowania, wydajność obliczeniowa oraz pozyskiwanie czystej energii. Google szacuje również, że dziewięć produktów i usług umożliwiło użytkownikom, miastom i partnerom redukcję emisji o 41 milionów ton metrycznych w 2025 roku.
Te liczby pokazują skalę, ale wymagają ostrożnej interpretacji. Google wyraźnie zaznacza, że uniknięte emisje są obliczane na podstawie scenariuszy, w których nie podjęto konkretnych działań. Nie są one zamienne z własnymi danymi firmy dotyczącymi emisji gazów cieplarnianych. Ten sam raport przedstawia szybki wzrost gospodarczy i dbałość o środowisko jako napięcie, co jest szczególnie istotne w obliczu rosnącego zapotrzebowania centrów danych na energię elektryczną spowodowanego przez obciążenia sztucznej inteligencji.
Google jest zatem użytecznym przykładem dwóch równolegle działających strategii klimatycznych: ograniczania wpływu własnej infrastruktury obliczeniowej i wykorzystywania produktów takich jak routing, termostaty, analiza nasłonecznienia i narzędzia sieciowe do wpływania na emisje poza firmą. Zobacz Raport Środowiskowy Google 2026 .
Najlepszy sposób porównania: wybierz Google, jeśli chcesz sprawdzić, czy przedsiębiorstwa cyfrowe potrafią połączyć szybko rosnące zapotrzebowanie na moc obliczeniową z dużymi zakupami czystej energii, wzrostem efektywności i narzędziami do monitorowania klimatu skierowanymi do klientów.
Microsoft: ambitne budowanie rynku, ale widoczne wyzwanie w zakresie emisji w erze sztucznej inteligencji
Microsoft jest jedną z najbardziej pouczających firm, które warto obserwować, ponieważ zarówno jej postępy, jak i niepowodzenia są niezwykle widoczne. W roku finansowym 2025 Microsoft pokrywał 100% swojego rocznego globalnego zużycia energii elektrycznej energią odnawialną. Firma poinformowała również, że od 2020 roku zakontraktowała 40 GW nowej energii odnawialnej i 29,8 mln ton metrycznych redukcji dwutlenku węgla.
Jednocześnie Microsoft ujawnił, że łączna emisja w zakresie 1, 2 i 3 wzrosła o 25% rok do roku w roku finansowym 2025. Firma przypisała ten wzrost głównie rozbudowie centrów danych oraz wstrzymaniu korzystania z dodatkowych, niezależnych certyfikatów energii odnawialnej, jednocześnie priorytetowo traktując inwestycje mające na celu dodanie do sieci energii elektrycznej bezemisyjnej. Zakres 3 nadal miał największy udział w emisji, podczas gdy zakres 2 gwałtownie wzrósł pod względem udziału w raportowanych emisjach.
To ważny kompromis, a nie przypis. Roczne dopasowanie odnawialnych źródeł energii nie oznacza, że każde centrum danych jest zasilane energią elektryczną bezemisyjną co godzinę. Inwestowanie w usuwanie dwutlenku węgla nie eliminuje konieczności redukcji emisji brutto w pierwszej kolejności. Argument Microsoftu dotyczący klimatu jest najsilniejszy tam, gdzie firma wykorzystuje długoterminowe zamówienia, aby wspierać budowę rynków energii odnawialnej, materiałów niskoemisyjnych i trwałego usuwania dwutlenku węgla – ale rozwój infrastruktury sztucznej inteligencji znacznie utrudnia osiągnięcie celu ujemnej emisji dwutlenku węgla do 2030 roku. Zobacz przegląd Raportu Zrównoważonego Rozwoju Środowiska Microsoftu z 2026 roku .
Najlepsze narzędzie porównawcze: wybierz firmę Microsoft, jeśli interesuje Cię rozwój rynku usuwania dwutlenku węgla, pozyskiwanie czystej energii przez przedsiębiorstwa oraz rzeczywiste napięcie między rozwojem sztucznej inteligencji a celami klimatycznymi.
Schneider Electric: wpływ na klimat poprzez klientów i dostawców
Schneider Electric wyróżnia się tym, że jego działalność obejmuje sprzedaż technologii zarządzania energią, automatyzacji, elektryfikacji i efektywności energetycznej. Firma odnotowała łącznie 862 miliony ton metrycznych oszczędności i uniknięć emisji od 2018 roku dzięki swoim rozwiązaniom i usługom. Firma poinformowała również, że jej emisje rynkowe w zakresie 1 i 2 spadły o 57% w latach 2021–2025, a w zakresie 3 o 12% w tym samym okresie.
Najciekawszym aspektem argumentacji Schneidera jest dźwignia finansowa. Jeśli fabryka, centrum danych, budynek lub przedsiębiorstwo użyteczności publicznej zużywa mniej energii dzięki systemom sterowania, napędom, oprogramowaniu lub urządzeniom elektrycznym, wpływ na klimat może być większy niż bezpośredni ślad węglowy Schneidera. Firma twierdzi również, że emisje od 1000 jej największych dostawców znacznie spadły dzięki projektowi Zero Carbon.
Jednak „zaoszczędzone i uniknięte” emisje klientów należy traktować jako odrębną kategorię wydajności, a nie odejmować od emisji własnych Schneider Electric. Metodologie obejmują założenia dotyczące cyklu życia produktów, oszczędności energii, technologii bazowych oraz przyszłej intensywności emisji dwutlenku węgla w sieci. Własne oświadczenie Schneider Electric potwierdza, że zakres 3 pozostaje znacznie większy niż bezpośrednie emisje operacyjne. Zobacz strategię ESG i oświadczenia klimatyczne Schneider Electric .
Najlepsze narzędzie porównawcze: wybierz Schneider Electric, jeśli chcesz ocenić firmy, których główny wkład w ochronę klimatu może polegać na umożliwianiu innym przedsiębiorstwom elektryfikacji i zwiększaniu efektywności energetycznej.
Maersk: lider w sektorze, w którym nie ma łatwych opcji
Żegluga morska stanowi użyteczny test wytrzymałościowy dla korporacyjnych roszczeń klimatycznych, ponieważ duże statki oceaniczne nie mogą po prostu podłączyć się do sieci podczas żeglugi. Obecna strategia Maersk łączy wydajność, modernizację floty, elektryfikację na lądzie i paliwa o niższej emisji. W 2025 roku firma dodała 10 nowych statków dwupaliwowych do metanolu i zrealizowała 640 inicjatyw oszczędzania paliwa na 380 własnych i czarterowanych statkach.
Jednak całkowita emisja gazów cieplarnianych Maersk wzrosła o 2% w 2025 roku, z 83,5 mln do 85,4 mln ton metrycznych ekwiwalentu CO2. Zakres 1 pozostał praktycznie bez zmian, Zakres 2 spadł o 12%, a Zakres 3 wzrósł. Maersk jako czynniki przyczyniające się do tego zjawiska wymienił dłuższe trasy wokół Przylądka Dobrej Nadziei, wzmożoną aktywność w transporcie lotniczym, sprzedaż paliwa i kontenerów stronom trzecim oraz zmiany we flocie. Cele Maersk na 2030 rok obejmują 35% bezwzględną redukcję emisji w zakresie 1, 100% energii elektrycznej ze źródeł odnawialnych w zakresie 2 oraz 22% bezwzględną redukcję emisji w zakresie 3 w porównaniu z rokiem bazowym 2022.
Właśnie dlatego sektory trudne do ograniczenia emisji zasługują na inne spojrzenie. Firma żeglugowa, która testuje nowe paliwa, przeprojektowuje statki, poprawia efektywność tras i zwiększa popyt na paliwa niskoemisyjne, może wykonywać ważne prace transformacyjne, nawet jeśli krótkoterminowe emisje bezwzględne nie będą spadać płynnie każdego roku. Zobacz plan Maersk dotyczący efektywności klimatycznej i transformacji do 2025 roku .
Najlepszy sposób porównania: wybierz Maersk, jeśli chcesz sprawdzić, czy firmy radzą sobie z fizycznymi i ekonomicznymi ograniczeniami związanymi z dekarbonizacją transportu, zamiast polegać na stosunkowo łatwych substytutach energii elektrycznej.
Jak zdecydować, która firma jest prawdziwym liderem?
Odpowiedź zależy od tego, czego chcesz się dowiedzieć lub na co chcesz wpłynąć. Kupujący wybierający dostawcę usług w chmurze powinien zwrócić szczególną uwagę na zakup energii elektrycznej, wydajność centrum danych, godzinową energię bezemisyjną oraz przejrzyste raportowanie w zakresie 3. Producent wybierający dostawców powinien bardziej zwracać uwagę na materiały niskoemisyjne, emisje procesowe, cele dostawców i dane dotyczące cyklu życia produktu. Inwestor oceniający ryzyko transformacji powinien zwrócić uwagę na bezwzględne trendy emisji, alokację kapitału, wiarygodność celów oraz na to, czy model biznesowy nadal będzie konkurencyjny w obliczu zacieśniania się ograniczeń dotyczących emisji dwutlenku węgla.
Jeśli zależy Ci na zmianie podstawowego modelu biznesowego: Ørsted jest najbardziej pouczającym przypadkiem w tej grupie.
Jeśli interesują Cię łańcuchy dostaw elektroniki użytkowej: Apple przedstawia szczegółowe dowody dotyczące materiałów, dostawców, wykorzystania produktów i logistyki.
Jeśli interesuje Cię kwestia pozyskiwania czystej energii na skalę cyfrową: Google i Microsoft oferują przydatne, ale różne modele.
Jeśli zależy Ci na umożliwieniu dekarbonizacji przemysłu: Schneider Electric pokazuje, w jaki sposób sprzęt i oprogramowanie mogą mieć wpływ na sytuację klientów.
Jeśli zależy Ci na transporcie, którego ograniczenia są trudne do ograniczenia: Maersk jest cenny właśnie dlatego, że jego postęp jest ograniczony dostępnością paliwa, żywotnością statków, infrastrukturą i przepisami.
Pięć błędów, których należy unikać przy porównywaniu twierdzeń korporacyjnych dotyczących klimatu
1. Traktowanie celu zerowej emisji netto jako dowodu postępu
Cel to zobowiązanie, a nie wynik. Szukaj bezwzględnych emisji w poszczególnych latach, a nie tylko odległych obietnic na rok 2030 lub 2040.
2. Porównanie redukcji intensywności z redukcją bezwzględną
Intensywność emisji może się poprawić, a emisje całkowite wzrosną, jeśli firma szybko się rozwija. Oba wskaźniki mogą być przydatne, ale odpowiadają na różne pytania.
3. Ignorowanie zakresu 3
W przypadku wielu firm technologicznych, konsumenckich, przemysłowych i logistycznych, emisje w łańcuchu wartości dominują w śladzie ekologicznym. Firma, która omawia tylko biura i zakupioną energię elektryczną, może pomijać największą część problemu.
4. Łączenie unikniętych emisji z redukcją zapasów
Szacunki unikniętych emisji mogą pokazywać wpływ produktów lub interwencji, ale zazwyczaj są to obliczenia kontrfaktyczne. Należy zapoznać się z metodologią i oddzielić ją od rozliczeń Zakresów 1, 2 i 3. Protokół GHG zawiera obecnie dedykowane wytyczne dotyczące szacowania i raportowania unikniętych emisji .
5. Założenie, że dopasowanie energii odnawialnej oznacza energię bezemisyjną co godzinę
Roczne zakupy energii odnawialnej i godzinowa eksploatacja bezemisyjna to dwa różne pojęcia. Firma może kupić wystarczającą ilość energii odnawialnej w ciągu roku, aby pokryć roczne zużycie, jednocześnie czerpiąc energię z sieci energetycznych o dużym zużyciu paliw kopalnych w określonych godzinach i lokalizacjach.
Podsumowanie
Żadna firma w tym porównaniu nie „wygrywa” w korporacyjnych działaniach na rzecz klimatu w każdym wymiarze. Ørsted oferuje przekonujący przykład transformacji modelu biznesowego. Apple demonstruje stałą presję na globalny łańcuch dostaw w sektorze produkcyjnym. Google łączy bardzo duże zamówienia na czystą energię z produktami cyfrowymi związanymi z klimatem. Microsoft stara się budować rynki czystej energii i usuwania dwutlenku węgla, jednocześnie mierząc się z szybko rosnącym zapotrzebowaniem na infrastrukturę AI. Najważniejszym wkładem Schneider Electric mogą być emisje, których klienci mogą uniknąć dzięki elektryfikacji i efektywności. Maersk pokazuje, jak wygląda transformacja, gdy niskoemisyjne substytuty pozostają rzadkie, drogie i zależne od infrastruktury.
Najbardziej wiarygodni liderzy klimatyczni niekoniecznie są firmami o najodważniejszych nagłówkach. To oni ujawniają trudne liczby, odróżniają redukcje od pochłaniania i unikniętych emisji, inwestują w fizyczne zmiany w swoich operacjach i łańcuchach dostaw oraz stale aktualizują swoje plany, gdy rozwój lub technologia utrudniają realizację pierwotnej ścieżki.