Strona główna
» Dzisiaj
»
Czy składki na Medicare część B obniżą Twój wskaźnik COLA w ramach ubezpieczenia społecznego w 2027 r.?
Czy składki na Medicare część B obniżą Twój wskaźnik COLA w ramach ubezpieczenia społecznego w 2027 r.?
Dla wielu emerytów liczy się nie sama korekta kosztów utrzymania w ramach Ubezpieczeń Społecznych. Liczy się kwota, która faktycznie trafia na konto bankowe po odliczeniu składek Medicare. Dlatego wyższa składka na Medicare Część B może sprawić, że koszt utrzymania w ramach Ubezpieczeń Społecznych będzie wydawał się niższy, nawet jeśli sam koszt utrzymania nie został obniżony.
Na dzień 15 września 2026 r. dwie kluczowe liczby na rok 2027 wciąż nie są ostateczne. Administracja Ubezpieczeń Społecznych (Social Security Administration, SSA) twierdzi, że kolejny wskaźnik COLA zostanie ogłoszony w październiku 2026 r., a Centra Usług Medicare i Medicaid (CMS) nie ogłosiły jeszcze ostatecznej standardowej składki na część B na rok 2027. Założenia Powierników Ubezpieczeń Społecznych na rok 2026 zakładają wzrost wskaźnika COLA o 2,7%, obowiązujący od grudnia 2026 r. i generalnie wypłacany od stycznia 2027 r., podczas gdy Raport Powierników Medicare na rok 2026 szacuje standardową składkę na część B na rok 2027 na 209,50 USD. Obie kwoty należy traktować jako prognozy, a nie jako ostateczne kwoty osobiste.
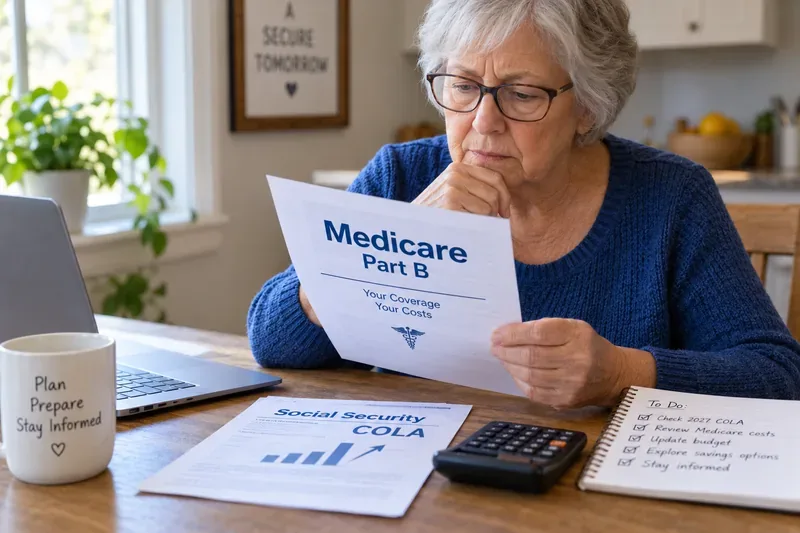
Osoba starsza zapoznaje się z informacjami na temat części B programu Medicare oraz materiałami dotyczącymi współczynnika COLA w ramach programu Social Security, co pokazuje, dlaczego emeryci powinni porównywać całkowity wzrost świadczeń ze składką potrącaną z miesięcznej płatności.
Po pierwsze, zrozum dwie liczby, które mają wpływ na Twój czek
COLA to skrót od Cost-of-Living Adjustment (dostosowanie kosztów utrzymania). Ubezpieczenia Społeczne stosują go do podwyższania świadczeń, gdy wskaźnik cen konsumpcyjnych dla pracowników najemnych i biurowych w miastach (CPI-W) rośnie zgodnie z ustawowym wzorem. SSA porównuje średni wskaźnik CPI-W za lipiec, sierpień i wrzesień z odpowiednią średnią z poprzedniego trzeciego kwartału. SSA poinformowało, że kolejny wskaźnik COLA zostanie ogłoszony w październiku 2026 roku. Oficjalne obliczenia można śledzić na stronie SSA poświęconej wskaźnikowi COLA .
Część B programu Medicare to część, która generalnie obejmuje usługi lekarskie, opiekę ambulatoryjną, niektóre usługi opieki domowej, trwały sprzęt medyczny i inne usługi medyczne. Większość osób objętych częścią B płaci miesięczną składkę. Zgodnie z oficjalnym ogłoszeniem CMS dotyczącym składek na rok 2026 , standardowa składka na rok 2026 wynosi 202,90 USD .
W przypadku większości osób pobierających świadczenia z Ubezpieczeń Społecznych składka na Część B jest automatycznie potrącana z miesięcznej składki. Medicare wyjaśnia to bezpośrednio na swojej stronie dotyczącej płatności składek . Zatem nawet jeśli Twoje świadczenie brutto z Ubezpieczeń Społecznych wzrośnie, wyższa składka na Część B może pochłonąć część tego wzrostu, zanim otrzymasz wpłatę netto.
Co wiadomo o roku 2027, a co nie
Element
Stan na dzień 15 września 2026 r.
Co to oznacza
Współczynnik COLA w ubezpieczeniu społecznym w 2027 r.
Jeszcze nieostateczny
SSA podaje, że ogłoszenie kolejnej COLA nastąpi w październiku 2026 r.
Przejęcie przez powierników podatku COLA płatnego w 2027 r.
Szacunek 2,7%
Założenia Rady Powierniczej ds. Ubezpieczeń Społecznych na rok 2026 zakładają, że wskaźnik COLA obowiązujący od grudnia 2026 r. wyniesie 2,7%. Nie jest to oficjalna stopa COLA.
Standardowa składka na część B z 2026 r.
202,90 USD, oficjalna cena
Jest to aktualna wartość bazowa do porównywania możliwego wzrostu w 2027 r.
Szacowana standardowa składka na część B na rok 2027
Szacunkowa cena: 209,50 USD
Raport powierników Medicare z 2026 r. opiera się na tej właśnie szacunkowej kwocie, ale CMS może ogłosić inną kwotę ostateczną.
Szacunek powierników Medicare na 209,50 USD byłby o 6,60 USD wyższy od standardowej składki na 2026 rok. W samym raporcie zaznaczono, że stawki finansowania w ramach części B zostały ustalone tylko do 31 grudnia 2026 roku, dlatego kwota na 2027 rok nie powinna być przedstawiana jako ostateczna. Źródłem jest raport powierników Medicare z 2026 roku .
Czy Część B może faktycznie obniżyć wskaźnik COLA w 2027 r.?
Najlepiej to sobie wyobrazić w ten sposób: Medicare Część B nie zmienia procentu COLA, który SSA stosuje do Twojego świadczenia z Ubezpieczeń Społecznych. Zamiast tego, wyższa składka może zmniejszyć kwotę brutto, która pozostaje w Twojej płatności netto.
Rozważmy prosty przykład, wykorzystujący szacunki powierników, a nie ostateczne dane z 2027 roku. Załóżmy, że Twoje świadczenie brutto z Ubezpieczeń Społecznych przed wprowadzeniem nowego współczynnika COLA wynosi 2000 dolarów miesięcznie. Współczynnik COLA na poziomie 2,7% zwiększyłby to świadczenie brutto o około 54 dolary, do około 2054 dolarów. Gdyby standardowa składka na część B wzrosła z 202,90 dolarów do szacowanych przez powierników 209,50 dolarów, wzrost składki wyniósłby 6,60 dolarów. W tym uproszczonym przykładzie zachowasz około 47,40 dolarów z 54 dolarów wzrostu brutto przed uwzględnieniem wszelkich innych odliczeń lub korekt.
Nie oznacza to jednak, że każdy beneficjent odniesie taki sam skutek. Wysokość świadczenia, kategoria składki w ramach Części B, dopłaty zależne od dochodu, status uczestnictwa, metoda opłacania składek i inne potrącenia mogą wpłynąć na wynik.
Zanim oszacujesz swoją płatność za styczeń, zbierz te cztery rzeczy
Nie potrzebujesz zaawansowanych narzędzi finansowych. Zacznij od informacji, które już otrzymujesz z Social Security i Medicare:
Twoje aktualne świadczenie brutto z tytułu Ubezpieczeń Społecznych przed potrąceniem środków Medicare.
Twoja aktualna składka na część B.
Czy składka na część B jest potrącana z ubezpieczenia społecznego czy fakturowana osobno.
Czy płacisz miesięczną kwotę korekty zależną od dochodu, powszechnie zwaną IRMAA .
IRMAA to dodatkowa składka na Medicare pobierana od niektórych beneficjentów o wyższych dochodach. Według CMS, w 2026 roku około 8% osób korzystających z Medicare Część B będzie objętych składkami uzależnionymi od dochodów. SSA ustala wyższą składkę na podstawie informacji podatkowych udostępnionych przez IRS. Aktualne zasady i progi dochodowe są dostępne na stronie SSA dotyczącej składek na Medicare .
Następnie oszacuj efekt w trzech prostych krokach
1. Oszacuj swój wzrost brutto COLA
Pomnóż swój aktualny miesięczny zasiłek brutto z Ubezpieczeń Społecznych przez procent COLA, który chcesz sprawdzić. Dopóki SSA nie ogłosi oficjalnego procentu, korzystaj z prognoz wyłącznie do planowania i oznaczaj je wyraźnie jako szacunki.
Przykład: 2000 USD × 2,7% = szacowany wzrost brutto o 54 USD.
2. Oszacuj wzrost składki na część B
Odejmij obecną miesięczną składkę na część B od zakładanej składki na rok 2027. Używając szacunku powierników Medicare wyłącznie jako przykładu: 209,50 USD − 202,90 USD = 6,60 USD.
3. Odejmij wzrost składki od wzrostu brutto COLA
Używając tego samego uproszczonego przykładu: 54 USD − 6,60 USD = 47,40 USD. Jest to przybliżona część wzrostu brutto pozostała po zmianie standardowej składki w Części B. Nie jest to prognoza dokładnej wysokości Twojego depozytu, ponieważ mogą obowiązywać inne potrącenia.
Zasada „hold-harmless” może chronić wielu beneficjentów
Istotnym zabezpieczeniem jest klauzula o zwolnieniu z odpowiedzialności w ramach Medicare Część B. Zasadniczo zasada ta ogranicza wzrost składki na Część B dla kwalifikujących się beneficjentów, tak aby wzrost składki nie spowodował spadku ich płatności netto z Ubezpieczeń Społecznych z powodu wzrostu składki na Część B.
Wytyczne SSA wyjaśniają, że kwalifikujący się beneficjenci są chronieni, gdy wzrost składki na część B w innym przypadku przekroczyłby wzrost ich świadczenia z Ubezpieczeń Społecznych. Wyjaśnienie SSA można znaleźć w omówieniu zasady „hold-harmless” oraz w bardziej technicznym zapisie Podręcznika Operacyjnego Programu .
Jest to istotne, ponieważ niski wskaźnik COLA nie oznacza automatycznie, że kwota netto wypłaty z Ubezpieczeń Społecznych beneficjenta chronionego spadnie wyłącznie z powodu większej podwyżki składki na część B. Składka dla tej osoby może być ograniczona.
Kto nie może skorzystać z ochrony typu hold-harmless?
Zasada ta nie chroni wszystkich. SSA i CMS wskazują ważne wyjątki. W zależności od okoliczności, ochrona może nie obowiązywać, jeśli dopiero zapisujesz się do Części B, jeśli płacisz składkę zależną od dochodu, taką jak IRMAA, jeśli Twoja składka na Część B nie jest potrącana z kwalifikujących się świadczeń z Ubezpieczeń Społecznych w wymaganych miesiącach lub jeśli składka jest opłacana przez stanowy program Medicaid.
To rozróżnienie ma znaczenie. Nagłówek porównujący wskaźnik COLA ze wzrostem składki za część B może być mylący, jeśli zakłada, że każdy beneficjent programu Medicare jest traktowany tak samo.
Nie należy mylić mniejszego wzrostu netto z mniejszym wskaźnikiem COLA
Jednym z najczęstszych błędów jest stwierdzenie, że Medicare „obniża” wskaźnik COLA. Wskaźnik COLA jest naliczany na poczet świadczenia z Ubezpieczeń Społecznych zgodnie z ustawowym wzorem. Potrącenia z Medicare naliczane są później, przy ustalaniu kwoty netto.
Na przykład, jeśli Twoje świadczenie brutto z Ubezpieczeń Społecznych wzrośnie o 50 dolarów, ale składka na część B wzrośnie o 10 dolarów, wskaźnik COLA nie wyniesie 40 dolarów. Twoje świadczenie brutto i tak wzrośnie o 50 dolarów; wyższa składka na Medicare pochłonęła 10 dolarów z tej podwyżki.
To rozróżnienie jest również pomocne przy porównywaniu powiadomienia o świadczeniach z wpłatą na konto bankowe. Najpierw sprawdź wysokość świadczenia brutto, potem potrącenia, a na końcu wpłatę netto.
Zwróć uwagę na ustawę IRMAA, jeśli Twój dochód uległ ostatnio zmianie
Osoby opłacające składki IRMAA powinny zachować szczególną ostrożność, stosując szacunkową wysokość składki standardowej. Ich całkowita składka za część B może być znacznie wyższa niż kwota standardowa, a ochrona przed utratą wartości zazwyczaj nie obejmuje składek za część B powiązanych z dochodem.
Jeśli SSA wykorzystała starsze zeznanie podatkowe wykazujące wyższy dochód, ale później dochód ten spadł z powodu pewnych zdarzeń życiowych, SSA pozwala ubiegać się o nowe ustalenie w kwalifikujących się sytuacjach. Agencja kieruje beneficjentów do formularza SSA-44 w tym procesie. Nie zakładaj, że przejście na emeryturę lub inna zmiana dochodu automatycznie zaktualizuje IRMAA; sprawdź powiadomienie wysłane przez SSA i postępuj zgodnie z instrukcjami dotyczącymi odwołania lub ponownego rozpatrzenia, jeśli jest to właściwe.
Co sprawdzić po otrzymaniu oficjalnych danych
Aby uzyskać wiarygodną osobistą wycenę, poczekaj, aż dostępne będą zarówno oficjalny wskaźnik COLA w ramach Social Security, jak i ostateczna składka na Medicare Część B za rok 2027. Następnie porównaj:
Twoje miesięczne świadczenie brutto z Ubezpieczeń Społecznych za rok 2026.
Oficjalna wartość COLA na rok 2027 ogłoszona przez SSA.
Twoja konkretna składka na część B na rok 2027, obejmująca wszelkie składki IRMAA, jeśli mają zastosowanie.
Powiadomienie o wysokości świadczenia COLA w ramach ubezpieczenia społecznego lub informacja o świadczeniach dostępna online, pokazująca nową kwotę świadczenia.
SSA twierdzi, że kolejny wskaźnik COLA zostanie ogłoszony w październiku 2026 r. Kwoty składek Medicare są ogłaszane oddzielnie przez CMS, więc obie informacje mogą nie pojawić się tego samego dnia. Twoje osobiste powiadomienie Social Security jest bardziej przydatne niż ogólny kalkulator online, ponieważ odzwierciedla Twoje własne świadczenia i potrącenia z Medicare.
Typowe błędy, których należy unikać
Prognozę traktujemy jako ostateczną. Założenie 2,7% dla powierników ubezpieczeń społecznych i szacunki 209,50 USD dla powierników Medicare to wartości planistyczne, a nie potwierdzone kwoty na 2027 rok.
Używając standardowej składki Części B przy opłacaniu składki IRMAA. Rzeczywisty odpis może być wyższy.
Zakładając, że wszyscy otrzymują ochronę typu hold-harmless. Uprawnienia zależą od konkretnej sytuacji związanej z zapisem i płatnościami.
Porównywanie procentów zamiast dolarów. Obliczenia Hold-harmless opierają się na wzroście świadczenia z Ubezpieczeń Społecznych o kwotę w dolarach w porównaniu ze wzrostem składki na Część B o kwotę w dolarach.
Biorąc pod uwagę tylko depozyt bankowy. Sprawdź kwotę brutto świadczenia z Ubezpieczeń Społecznych i każde potrącenie osobno, aby zrozumieć, co się zmieniło.
Podsumowanie: Część B może pochłonąć część podwyżki, ale ostateczny efekt nie jest jeszcze znany
Tak, wyższa składka na Medicare Część B może zmniejszyć kwotę współczynnika COLA z Ubezpieczeń Społecznych za 2027 rok, którą faktycznie zachowasz po odliczeniach. Jednak na dzień 15 września 2026 roku jest za wcześnie, aby określić dokładny wpływ, ponieważ nie ogłoszono ani oficjalnej wysokości współczynnika COLA z Ubezpieczeń Społecznych za 2027 rok, ani ostatecznej standardowej składki na Część B za 2027 rok.
Aktualna oficjalna wartość bazowa to standardowa składka na część B w wysokości 202,90 USD na rok 2026. Raport powierników programu Medicare z 2026 r. szacuje, że składka na rok 2027 wyniesie 209,50 USD, podczas gdy założenia powierników programu Social Security z 2026 r. uwzględniają 2,7% wskaźnik COLA dla podwyżki, która będzie płatna od 2027 r. Po opublikowaniu ostatecznych liczb przez SSA i CMS, należy użyć własnej kategorii świadczenia brutto i składki, a nie tylko średnich krajowych, aby obliczyć, co stanie się z miesięczną płatnością netto.