Strona główna
» Dzisiaj
»
Decyzja NBP: co stopy 3,75% oznaczają dla rat i oszczędności?
Decyzja NBP: co stopy 3,75% oznaczają dla rat i oszczędności?
Aktualizacja: 16 listopada 2026 r., godz. 14:35 CET (Warszawa, UTC+01:00).
Rada Polityki Pieniężnej pozostawiła 4 listopada stopy procentowe bez zmian. Stopa referencyjna NBP wynosi 3,75%, a październikowa inflacja CPI wyniosła 3,5% rok do roku — tyle samo, co górna granica odchyleń od celu inflacyjnego NBP. Dla gospodarstw domowych oznacza to brak nowego impulsu do szybkiego spadku rat kredytów o zmiennym oprocentowaniu, a także sygnał, by porównać oprocentowanie lokat i kont z aktualnymi ofertami banków. Sama decyzja RPP nie przesądza jednak o wysokości rat ani przyszłych stóp.
Destaques
Stopa referencyjna NBP po listopadowym posiedzeniu wynosi 3,75%.
Inflacja CPI spadła z 4,1% we wrześniu do 3,5% w październiku.
Rata kredytu zależy także od wskaźnika referencyjnego, marży i terminu aktualizacji oprocentowania.
Oprocentowanie depozytów ustalają banki; warto sprawdzić warunki i datę zakończenia promocji.
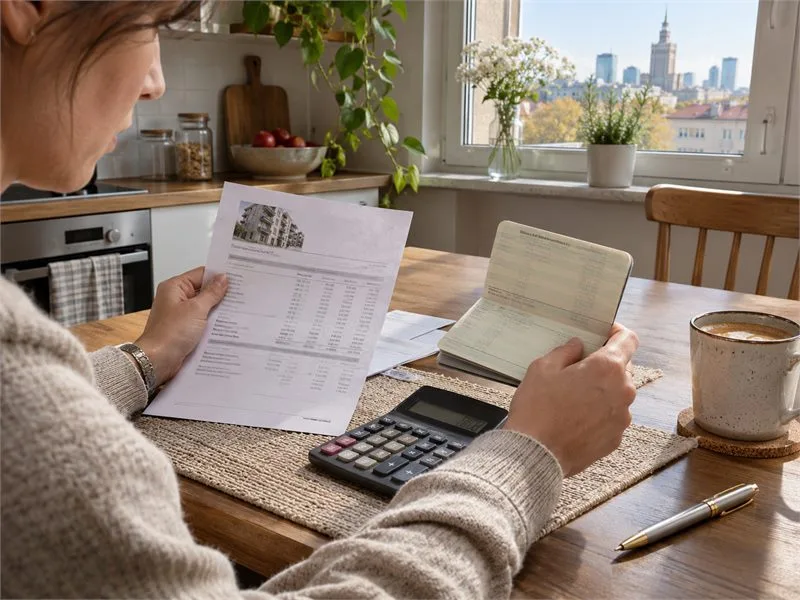
Ilustracja: domowa analiza raty kredytu i oszczędności.
Jaką decyzję podjęła RPP w listopadzie 2026?
Na posiedzeniu 3–4 listopada RPP utrzymała stopy na dotychczasowym poziomie. Stopa depozytowa wynosi 3,25%, lombardowa 4,25%, redyskontowa weksli 3,80%, a dyskontowa weksli 3,85%. Zestawienie decyzji podał Związek Banków Polskich, a obowiązujące poziomy stóp wynikają z uchwał RPP publikowanych przez bank centralny. Komentarz ZBP do decyzji z 4 listopada · Uchwała RPP opublikowana w Dzienniku Urzędowym NBP.
To informacja o aktualnym poziomie stóp, nie obietnica ich utrzymania w kolejnych miesiącach. Rada uzależnia przyszłe decyzje od napływających danych i perspektyw inflacji oraz aktywności gospodarczej. Warto więc odróżniać decyzję już podjętą od prognoz dotyczących następnego ruchu.
Co niezmienione stopy oznaczają dla rat kredytów?
Brak zmiany stopy NBP nie obniża automatycznie raty. W przypadku kredytu ze zmiennym oprocentowaniem znaczenie mają warunki umowy, marża banku i wskaźnik używany do ustalenia oprocentowania, na przykład WIBOR lub — zależnie od umowy — inny wskaźnik. Aktualizacja może następować w określonych umową terminach, dlatego efekt zmian rynkowych nie musi pojawić się w dniu posiedzenia RPP.
Kredytobiorca może sprawdzić w harmonogramie najbliższą datę aktualizacji stawki, saldo kapitału, marżę oraz sposób naliczania rat. Przy planowaniu domowego budżetu rozsądnie jest policzyć, czy gospodarstwo poradziłoby sobie z ratą wyższą o kilkaset złotych. To scenariusz ostrożnościowy, a nie prognoza podwyżki. Osoby rozważające refinansowanie powinny porównać całkowity koszt, w tym prowizje, ubezpieczenia i opłaty za wcześniejszą spłatę, a nie tylko reklamowaną ratę.
Posiadacze kredytów o okresowo stałej stopie nie odczują bezpośrednio listopadowej decyzji w czasie obowiązywania stałego oprocentowania. Po zakończeniu tego okresu bank przedstawi warunki na kolejny etap zgodnie z umową. Warto z wyprzedzeniem sprawdzić datę końca stałej stopy i dostępne warianty.
Czy oszczędzający powinni zmienić lokatę?
Stopa referencyjna nie jest oprocentowaniem, które bank musi zaoferować klientom. Banki samodzielnie ustalają stawki lokat i kont oszczędnościowych, kierując się m.in. kosztem finansowania, konkurencją i własną polityką. Przy niezmienionych stopach promocje mogą nadal się zmieniać, a warunki atrakcyjnej oferty bywają ograniczone limitem kwoty, okresem lub wymogiem nowych środków.
Przed ulokowaniem pieniędzy porównaj oprocentowanie po zakończeniu promocji, czas trwania depozytu, zasady wcześniejszego zerwania i to, czy oferta dotyczy całej kwoty. Przydatne jest też rozłożenie oszczędności w czasie: część środków może pozostać dostępna na nieprzewidziane wydatki, a pozostała część pracować na lokacie z terminem dopasowanym do planów. Nominalne oprocentowanie trzeba oceniać w kontekście inflacji i podatku od zysków kapitałowych.
Dlaczego inflacja ma znaczenie dla kolejnych decyzji?
GUS podał, że ceny w październiku wzrosły o 3,5% rok do roku, wobec 4,1% we wrześniu; miesiąc do miesiąca spadły o 0,4%. To najnowsze dostępne dane o cenach w chwili aktualizacji. GUS: szybki szacunek CPI za październik 2026 r.
Niższa inflacja może zmniejszać presję na podwyżki, ale jeden odczyt nie przesądza o kierunku polityki pieniężnej. Znaczenie będą miały kolejne dane, w tym trwałość spadku cen, wynagrodzenia, aktywność gospodarcza oraz ryzyka zewnętrzne. Dla kredytobiorców i oszczędzających praktyczny wniosek pozostaje prosty: opierać decyzje na własnej umowie i aktualnych ofertach, a prognozy traktować jako niepewne scenariusze.
FAQ: najczęstsze pytania
Ile wynosi stopa referencyjna NBP po decyzji z listopada 2026?
Wynosi 3,75%. RPP utrzymała ją na tym poziomie na posiedzeniu zakończonym 4 listopada.
Czy rata kredytu spadnie po decyzji RPP?
Nie automatycznie. Zależy to od rodzaju oprocentowania, wskaźnika z umowy i terminu aktualizacji stawki przez bank.
Czy lokata musi mieć oprocentowanie równe stopie NBP?
Nie. Bank sam ustala oprocentowanie depozytów, dlatego trzeba porównać aktualne warunki ofert.