Strona główna
» Dzisiaj
»
Dlaczego akcje MU zyskują na wartości po wynikach Micron i co to oznacza dla rynku pamięci AI
Dlaczego akcje MU zyskują na wartości po wynikach Micron i co to oznacza dla rynku pamięci AI
Jeśli uruchomiłeś aplikację rynkową po raporcie zysków Micron z 30 września 2026 roku, mogłeś zaobserwować jednoczesny wzrost liczby wyszukiwań „akcje MU” i „pamięć AI”. Zrozumiałe jest pytanie, czy silny kwartał dowodzi, że boom na sztuczną inteligencję będzie nadal napędzał wzrost akcji spółek półprzewodnikowych. Raport dostarcza inwestorom konkretnych dowodów na silny obecny popyt, ale wyniki jednej spółki nie gwarantują przyszłych cen ani nie mówią, czy MU jest uczciwie wyceniane.
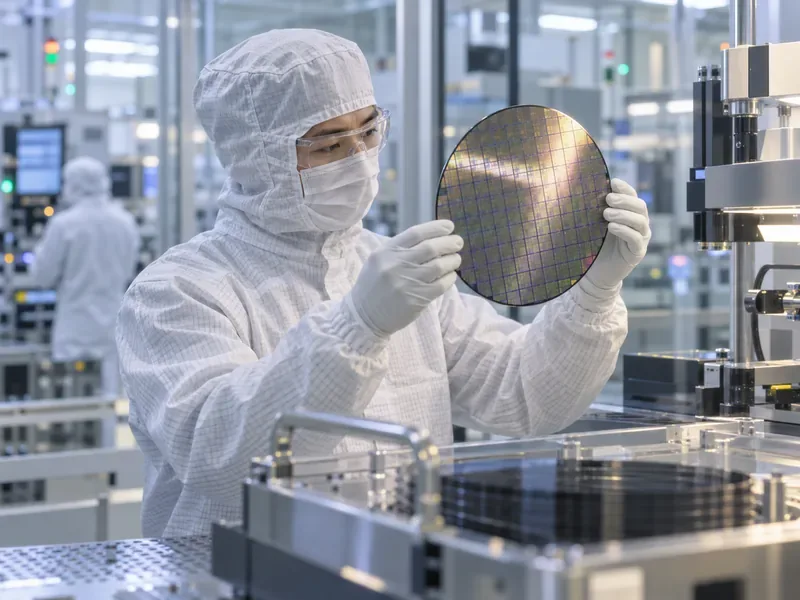
Technik pracujący w pomieszczeniu czystym bada wzorzysty wafel krzemowy, będący obrazem zdolności produkcyjnych w zakresie produkcji układów pamięci.
Micron Technology (Nasdaq: MU) produkuje pamięci i produkty pamięci masowej, w tym DRAM, NAND flash i pamięć o dużej przepustowości (HBM). Najnowsza publikacja firmy przyniosła rekordowe wyniki za czwarty kwartał roku obrotowego i cały rok obrotowy 2026, a następnie prognozowała kolejny wzrost na pierwszy kwartał roku obrotowego 2027. Dane liczbowe są imponujące; kolejnym krokiem będzie oddzielenie opublikowanych wyników, prognoz zarządu i ryzyka rynkowego.
Dlaczego akcje MU zyskują na wartości po wynikach Micron?
Bezpośrednim katalizatorem jest raport o zyskach opublikowany 30 września. Micron podał, że przychody za IV kwartał roku obrotowego wyniosły 54,23 mld USD, w porównaniu z 41,46 mld USD w poprzednim kwartale i 11,32 mld USD rok wcześniej. Rozwodniony zysk na akcję non-GAAP wyniósł 33,42 USD; rozwodniony zysk na akcję GAAP wyniósł 32,87 USD. Te wskaźniki księgowe są różne, dlatego porównania powinny opierać się na tej samej podstawie.
Micron prognozował wcześniej przychody w IV kwartale na poziomie 50 miliardów dolarów (plus/minus 1 miliard dolarów) oraz rozwodniony zysk na akcję non-GAAP na poziomie 31 dolarów (plus/minus 1 dolara). Ostateczne dane okazały się wyższe od górnej granicy wcześniejszej prognozy firmy. Przychody za cały rok obrotowy 2026 wyniosły 133,19 miliarda dolarów, w porównaniu z 37,38 miliarda dolarów w roku obrotowym 2025. Te porównania pomagają wyjaśnić, dlaczego raport przyciągnął uwagę, nie opierając się na docelowej cenie akcji ani nie zakładając, że cena akcji musi wzrosnąć.
Firma prognozowała również przychody w pierwszym kwartale roku obrotowego 2027 w wysokości 61,5 mld USD (plus/minus 1,5 mld USD) oraz rozwodniony zysk na akcję non-GAAP w wysokości 38,15 USD (plus/minus 1 USD). Jest to prognoza, a nie wynik opublikowany. Oznacza to, że zarząd spodziewa się utrzymania dynamiki w kolejnym kwartale, a rzeczywisty wynik będzie zależał od popytu, produkcji, cen i innych czynników.
Co wyniki mówią o zapotrzebowaniu sztucznej inteligencji na pamięć?
Systemy AI potrzebują czegoś więcej niż tylko procesorów. Potrzebują również pamięci blisko tych procesorów, aby móc szybko uzyskiwać dostęp do wag modeli, aktywnych danych i obliczeń pośrednich. HBM to specjalistyczna forma pamięci DRAM, która łączy struktury pamięci i wykorzystuje bardzo szeroki interfejs do przesyłania dużych ilości danych w pobliżu procesorów graficznych (GPU) i innych akceleratorów. Konwencjonalne serwerowe pamięci DRAM i dyski SSD obsługują inne zadania w ramach tej samej infrastruktury.
Materiały z wynikami finansowymi Micron pokazują, że siła firmy wykraczała poza jedną linię produktów. W czwartym kwartale roku obrotowego firma odnotowała 18,00 mld USD w segmencie Core Data Center, 16,28 mld USD w segmencie Cloud Memory, 13,11 mld USD w segmencie Mobile and Client oraz 6,82 mld USD w segmencie Automotive and Embedded. Są to dane jednostkowe, a nie bezpośrednie zestawienie sprzedaży AI; błędem byłoby określanie wszystkich przychodów z centrów danych lub pamięci jako przychodów z AI.
Zarząd poinformował, że przychody HBM rosły szybciej niż całkowite przychody Micron w tym kwartale, a umowy dotyczące większości dostaw bitów HBM na rok kalendarzowy 2027 zostały zrealizowane. Podano również, że umowy obejmowały znaczne wzrosty cen w ujęciu rok do roku. W przygotowanych uwagach Micron prognozuje napięte warunki podaży i popytu w branży pamięci DRAM i NAND w latach kalendarzowych 2027 i 2028 oraz szybszy wzrost dostaw HBM niż konwencjonalnych pamięci DRAM do 2028 roku. Jest to prognoza firmy oparta na jej ocenie klientów, mocy produkcyjnych i branży; nie jest to wynik gwarantowany niezależnie.
Jak czytać raporty o zarobkach, żeby nie popaść w przesadę?
Zacznij od dowodów, które najłatwiej zweryfikować, a następnie dodaj interpretację:
Sprawdź, co zostało zgłoszone. Porównaj rzeczywiste przychody, zyski GAAP i zyski non-GAAP z poprzednim kwartałem, kwartałem rok wcześniej i wcześniejszą prognozą Micron. Zwróć uwagę, czy podana wartość zysku na akcję (EPS) jest skorygowana, czy zgodna z GAAP.
Oddziel perspektywy od wyników. Przychody na poziomie 61,5 mld USD i zysk na akcję (EPS) non-GAAP na poziomie 38,15 USD to prognozy zarządu na pierwszy kwartał roku obrotowego 2027. Nie są to przychody księgowe ani obietnice.
Spójrz poniżej. Śledź, co firma mówi o HBM, zwykłej pamięci DRAM serwera, pamięci NAND, umowach z klientami, cenach i zdolnościach produkcyjnych. Popyt na sztuczną inteligencję może wspierać kilka produktów, ale produkty te nie mają identycznej ekonomii.
Porównaj z reakcją rynku na przestrzeni czasu. Zainteresowanie wyszukiwaniem, notowania po zamknięciu sesji i zamknięcie kolejnej sesji regularnej to różne sygnały. Po silnym raporcie cena akcji może spaść lub spaść, jeśli inwestorzy spodziewali się jeszcze większych zysków, skupili się na ryzyku lub zmienili swoje podejście do wyceny. Sprawdź notowania z datą ważności, zamiast traktować „trend” jako wskaźnik kierunku ceny.
Co mogłoby osłabić historię pamięci sztucznej inteligencji?
Branża pamięci jest konkurencyjna i kapitałochłonna. Popyt i ceny sprzedaży mogą się zmieniać, gdy klienci dostosowują zapasy, a producenci zwiększają moce produkcyjne. Własne zgłoszenie Micron do SEC opisuje ostrą konkurencję na rynku pamięci i pamięci masowych oraz ryzyko, że inwestycje branżowe mogą przyczynić się do nadpodaży pamięci DRAM lub NAND. Budowa nowych fabryk i zaawansowanych mocy produkcyjnych w zakresie pakowania zajmuje trochę czasu, ale jeśli podaż będzie później rosła szybciej niż popyt, ceny i marże mogą znaleźć się pod presją.
Inne niepewności dotyczą tego, czy wydatki na infrastrukturę AI będą kontynuowane w tempie wskazanym obecnie przez klientów, czy klienci będą efektywniej wykorzystywać pamięć, czy konkurencyjni dostawcy zdobędą nowe projekty oraz czy tempo produkcji będzie zgodne z harmonogramem i celami wydajnościowymi. HBM jest również elementem większego systemu: duży popyt na akceleratory nie oznacza automatycznie, że każdy dostawca chipów osiągnie takie same przychody lub zyski.
Pojawia się również kwestia wyceny. Doskonały biznes może być nadal ryzykownym zakupem po cenie, która i tak zakłada niezwykle silny przyszły wzrost. Raport o wynikach finansowych nie określa, czy MU jest tani, drogi czy odpowiedni dla konkretnego inwestora. Raportuje wyniki firmy i oczekiwania zarządu; są to dane wejściowe do decyzji, a nie rekomendacja.
Co powinieneś sprawdzić teraz?
Aby szybko zweryfikować rzeczywistość, przed wyciągnięciem wniosków zanotuj cztery punkty: wyniki za IV kwartał fiskalny, prognozy za I kwartał fiskalny, szczegółowe komentarze firmy dotyczące HBM i podaży oraz ryzyka wymienione w zgłoszeniu do SEC. Następnie sprawdź, czy późniejsze raporty potwierdzają, czy osłabiają każdy z tych punktów. Jeśli oceniasz akcje, dodaj własny horyzont czasowy, tolerancję ryzyka i założenia dotyczące wyceny; nie traktuj popularności wyszukiwania wyłącznie jako sygnału kupna.