Strona główna
» Dzisiaj
»
Inflacja w Polsce: jak wzrost cen obciąża domowe budżety i oszczędności? | 16 listopada 2026 r.
Inflacja w Polsce: jak wzrost cen obciąża domowe budżety i oszczędności? | 16 listopada 2026 r.
Stan na: 16 listopada 2026 r., godz. 11:27 CET (czas środkowoeuropejski, UTC+01:00).
Inflacja w Polsce wyhamowała, ale nie oznacza to powrotu cen do wcześniejszego poziomu. Według najnowszych pełnych danych Głównego Urzędu Statystycznego ceny towarów i usług konsumpcyjnych w październiku 2026 r. były o 3,5% wyższe niż rok wcześniej. Jednocześnie w porównaniu z wrześniem spadły o 0,4%. Dla domowych finansów oznacza to przede wszystkim konieczność dalszego kontrolowania wydatków: miesięczny rachunek może być nieco niższy niż przed miesiącem, a mimo to pozostawać wyraźnie wyższy niż przed rokiem.
Najmocniej warto przyjrzeć się temu, jak zmieniają się koszty usług, opłat mieszkaniowych, codziennych zakupów i zobowiązań finansowych. Sam wskaźnik CPI nie opisuje dokładnie sytuacji każdej rodziny, dlatego praktyczny plan powinien opierać się na własnych rachunkach, a nie wyłącznie na średniej krajowej.
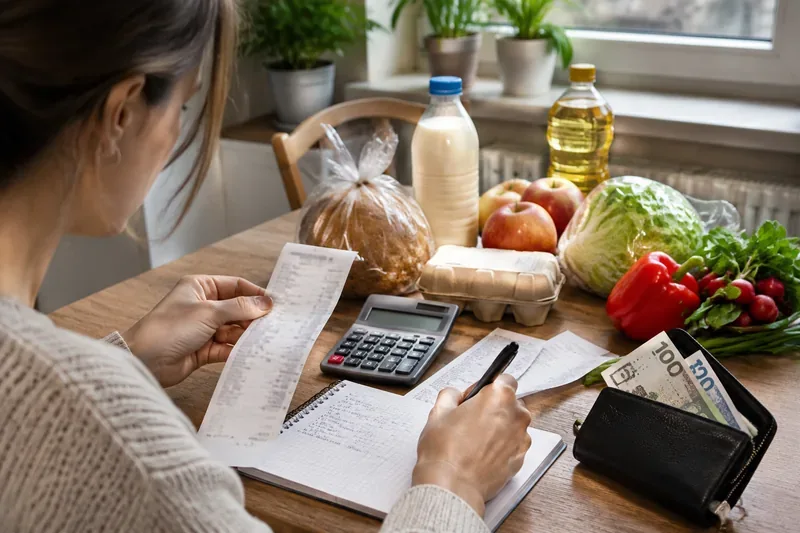
Ilustracja: planowanie domowego budżetu i kontrolowanie wydatków na codzienne zakupy.
Destaques
GUS potwierdził inflację na poziomie 3,5% rok do roku w październiku 2026 r.; usługi podrożały szybciej niż towary.
Spadek cen o 0,4% miesiąc do miesiąca nie oznacza, że koszyk zakupowy wrócił do cen sprzed roku.
W 2025 r. przeciętne wydatki wyniosły 2015 zł miesięcznie na osobę, a udział wydatków w dochodzie rozporządzalnym spadł do 57,6%.
Najbardziej użyteczna odpowiedź na presję cenową to aktualizacja własnego budżetu, kontrola kosztów stałych i ochrona poduszki finansowej.
Co oznacza inflacja na poziomie 3,5% dla domowego budżetu?
Wskaźnik CPI pokazuje przeciętną zmianę cen szerokiego koszyka dóbr i usług kupowanych przez gospodarstwa domowe. Nie oznacza, że każdy produkt podrożał dokładnie o 3,5% ani że rachunki każdej rodziny wzrosną w takim samym tempie. Osoba często korzystająca z usług może odczuwać presję cenową mocniej niż ktoś, kto większość pieniędzy przeznacza na towary. Znaczenie mają też miejsce zamieszkania, liczba domowników, dojazdy, stan zdrowia, wysokość czynszu i sposób ogrzewania mieszkania.
W październiku 2026 r. ceny usług były o 4,9% wyższe niż rok wcześniej, a ceny towarów o 2,9%. To ważna różnica dla rodzin, które regularnie płacą za naprawy, opiekę, gastronomię, rekreację czy inne usługi. Z kolei miesięczny spadek ogólnego indeksu o 0,4% był widoczny zarówno w usługach, jak i towarach. Dane te opisują średnią zmianę cen, nie gwarantują jednak podobnej obniżki na konkretnym paragonie.
Prosty przykład pomaga przełożyć wskaźnik na złotówki. Jeżeli gospodarstwo domowe wydawało rok temu 4000 zł miesięcznie na koszyk zakupów o strukturze zbliżonej do przeciętnego koszyka CPI, wzrost cen o 3,5% oznaczałby koszt około 4140 zł, czyli różnicę rzędu 140 zł. To wyłącznie ilustracja matematyczna, a nie prognoza wydatków konkretnej rodziny. Rzeczywisty wynik zależy od tego, co i gdzie kupują domownicy.
Jak wyglądają wydatki polskich gospodarstw domowych?
W badaniu budżetów gospodarstw domowych za 2025 r. GUS oszacował przeciętny miesięczny dochód rozporządzalny na 3500 zł na osobę, a przeciętne wydatki na 2015 zł. Wydatki wzrosły w ujęciu nominalnym o 7,3%, a realnie o 3,6% w porównaniu z 2024 r. Ich udział w dochodzie rozporządzalnym obniżył się z 59,3% do 57,6%. Dane pokazują, że przeciętna sytuacja materialna poprawiła się w 2025 r., ale nie należy traktować średniej jako opisu każdego gospodarstwa.
Różnice pomiędzy rodzinami są istotne. Inaczej rozkładają się koszty w jednoosobowym mieszkaniu, inaczej w rodzinie z dziećmi, a jeszcze inaczej u emerytów lub osób prowadzących działalność. Dlatego warto porównać własne kategorie wydatków z poprzednimi miesiącami, zamiast zakładać, że statystyczna kwota 2015 zł jest właściwym limitem dla każdej osoby.
Gdzie szukać oszczędności bez obniżania bezpieczeństwa finansowego?
Pierwszym krokiem jest podział wydatków na trzy grupy: niezbędne i regularne, zmienne oraz uznaniowe. Do pierwszej należą między innymi czynsz, energia, podstawowe zakupy spożywcze, leki i raty. W drugiej można umieścić paliwo, transport, środki czystości czy wydatki szkolne. Trzecia obejmuje zakupy, które można przesunąć, ograniczyć albo zastąpić tańszą alternatywą. Taki podział pomaga zobaczyć, które koszty są trudne do zmiany, a które można kontrolować od razu.
1. Ustal limit na zakupy i porównuj ceny jednostkowe
Przed wyjściem do sklepu przygotuj listę opartą na posiłkach na kilka dni. Porównuj cenę za kilogram, litr lub sztukę, a nie tylko cenę opakowania. Duże opakowanie nie zawsze jest tańsze w przeliczeniu na jednostkę, a promocja nie daje oszczędności, jeśli kupujesz produkt, którego nie potrzebujesz. Warto też sprawdzać paragony i zapisywać ceny kilku najczęściej kupowanych produktów, aby odróżnić realną zmianę ceny od wrażenia po pojedynczych zakupach.
2. Przejrzyj rachunki i abonamenty
Raz na kwartał sprawdź opłaty za telefon, internet, platformy streamingowe, ubezpieczenia i usługi bankowe. Zrezygnuj z nieużywanych subskrypcji, a przed odnowieniem umowy porównaj dostępne warunki. W przypadku energii i ogrzewania analizuj całe rozliczenie, nie tylko cenę samej kilowatogodziny: na rachunek mogą wpływać również dystrybucja, opłaty stałe, podatki i poziom zużycia. Proste działania, takie jak obniżenie temperatury w nieużywanych pomieszczeniach czy wyłączanie urządzeń pozostawionych w trybie czuwania, mogą ograniczyć zużycie, ale efekt zależy od instalacji i nawyków domowników.
3. Zaplanuj wydatki nieregularne
Naprawa samochodu, przegląd instalacji, wyprawka szkolna, ubezpieczenie czy święta nie pojawiają się co miesiąc, ale są przewidywalne. Podziel szacowany koszt roczny przez 12 i odkładaj tę kwotę na osobnym rachunku lub subkoncie. Dzięki temu duży jednorazowy rachunek nie musi być finansowany kartą kredytową ani pożyczką konsumpcyjną.
Jak inflacja wpływa na oszczędności Polaków?
Inflacja zmniejsza siłę nabywczą pieniędzy, które nie przynoszą odsetek. Jeśli ktoś trzyma 10 000 zł przez rok bez oprocentowania, a ceny w tym czasie rosną o 3,5%, za tę samą kwotę kupi mniej niż wcześniej. Przy takim uproszczonym założeniu jej siła nabywcza odpowiada około 9662 zł w cenach sprzed roku. To przykład pokazujący mechanizm, a nie prognoza przyszłej wartości oszczędności.
Przy lokatach i kontach oszczędnościowych liczy się oprocentowanie po uwzględnieniu podatku od zysków kapitałowych, opłat oraz warunków promocji. Oprocentowanie nominalne wyższe od inflacji przed opodatkowaniem nie musi oznaczać dodatniego realnego zysku. Warto porównywać rzeczywistą stopę zwrotu netto z inflacją i sprawdzać, czy promocyjna stawka nie obowiązuje tylko przez krótki czas lub do określonego limitu salda.
Nie oznacza to, że całą poduszkę bezpieczeństwa należy przenosić do ryzykownych inwestycji. Rezerwa na nieprzewidziane wydatki powinna być dostępna szybko i bez konieczności sprzedaży aktywów w niekorzystnym momencie. Dopiero środki, które nie będą potrzebne w najbliższym czasie, można rozważać w kontekście dłuższego horyzontu, tolerancji ryzyka i dywersyfikacji.
Co może wydarzyć się z inflacją w kolejnych miesiącach?
Prognozy nie są gwarancją przyszłych cen. W listopadowej projekcji NBP przedział inflacji CPI z 50-procentowym prawdopodobieństwem na 2027 r. określono na 3,1–5,3%. Projekcję przygotowano przy założeniu niezmienionych stóp procentowych i z wykorzystaniem danych dostępnych do 15 października 2026 r. Oznacza to, że jest to scenariusz warunkowy, a nie pewna zapowiedź ani indywidualna prognoza kosztów życia. Informacje o przedziale projekcji podała PAP Biznes, relacjonując listopadowe wyliczenia NBP.
Na nastroje konsumentów również warto patrzeć z ostrożnością. W październiku bieżący wskaźnik ufności konsumenckiej GUS wyniósł minus 14,0 pkt i pogorszył się o 3,2 pkt wobec września. Badanie wskazało na słabsze oceny obecnej i przyszłej sytuacji ekonomicznej. Jednocześnie większość respondentów spodziewała się, że tempo wzrostu cen w najbliższych miesiącach będzie podobne jak dotychczas. To opis opinii ankietowanych, nie pomiar przyszłej inflacji.
Jak przygotować budżet domowy na dalsze zmiany cen?
Najbezpieczniejszą strategią nie jest próba przewidzenia każdej podwyżki, lecz regularne dostosowywanie planu do własnych danych. Raz w miesiącu zestaw dochody netto z wydatkami, sprawdź saldo po opłaceniu rachunków i ustal kwotę, którą można odłożyć bez naruszania podstawowych potrzeb. Jeżeli wydatki rosną szybciej niż dochody, najpierw szukaj powtarzalnych kosztów do ograniczenia, a nie finansuj bieżącej konsumpcji kolejnym kredytem.
Dobrym punktem odniesienia jest budżet z ostatnich trzech miesięcy, a nie jeden wyjątkowo drogi tydzień. Oddziel wydatki jednorazowe od stałych, uwzględnij sezonowe rachunki i zostaw margines na nieprzewidziane sytuacje. Jeśli domowy budżet jest napięty, priorytetem powinny być terminowe opłaty mieszkaniowe, żywność, zdrowie i minimalne wymagane raty zobowiązań. W razie problemów ze spłatą kredytu warto skontaktować się z wierzycielem przed powstaniem zaległości i omówić dostępne rozwiązania.
Październikowy odczyt 3,5% pokazuje, że presja cenowa osłabła w porównaniu z wrześniem, ale nie zniknęła. Dla oszczędności i codziennych wydatków kluczowe jest więc rozróżnienie między niższym tempem wzrostu cen a ich spadkiem. Świadome planowanie zakupów, kontrola stałych opłat i ochrona płynnej rezerwy pomagają ograniczyć wpływ inflacji bez podejmowania pochopnych decyzji finansowych.
FAQ – najczęstsze pytania o inflację i domowe finanse
Czy inflacja 3,5% oznacza, że wszystkie ceny wzrosły o tyle samo?
Nie. To średnia zmiana cen koszyka konsumpcyjnego. W październiku usługi podrożały rok do roku o 4,9%, a towary o 2,9%, dlatego wpływ na konkretną rodzinę zależy od struktury jej wydatków.
Czy spadek cen o 0,4% w październiku oznacza koniec inflacji?
Nie. Ceny były niższe niż we wrześniu, ale nadal o 3,5% wyższe niż w październiku 2025 r. Spadek miesiąc do miesiąca nie cofa wcześniejszych podwyżek.
Jak chronić oszczędności przed inflacją?
Warto porównywać oprocentowanie netto lokat i kont oszczędnościowych z inflacją, pilnować warunków ofert i utrzymywać płynną poduszkę bezpieczeństwa. Wybór produktów długoterminowych powinien uwzględniać ryzyko i termin, w którym pieniądze będą potrzebne.