Strona główna
» Dzisiaj
»
Jak inflacja kształtuje prognozę wskaźnika COLA w ubezpieczeniach społecznych na rok 2027 i dlaczego seniorzy wciąż mają problemy
Jak inflacja kształtuje prognozę wskaźnika COLA w ubezpieczeniach społecznych na rok 2027 i dlaczego seniorzy wciąż mają problemy
Beneficjenci Ubezpieczeń Społecznych są na dobrej drodze do otrzymania większej korekty kosztów utrzymania w 2027 roku niż otrzymali w 2026 roku, ale wyższy odsetek nie oznacza automatycznie, że seniorzy poczują się lepiej. Na dzień 15 września 2026 roku dwie powszechnie cytowane prognozy są ze sobą powiązane: Senior Citizens League prognozuje wskaźnik COLA na poziomie 3,5%, a AARP szacuje go na 3,6%. Oficjalna liczba nie jest jeszcze znana, ponieważ dane o inflacji we wrześniu – ostatnim miesiącu branym pod uwagę w obliczeniach – zostaną opublikowane dopiero 14 października.
To rozróżnienie ma znaczenie. Wzrost o 3,5% lub 3,6% podniósłby miesięczne wypłaty z Ubezpieczeń Społecznych, ale podwyżka ta ma na celu zrekompensowanie już istniejącej inflacji. Nie jest to premia i nie gwarantuje, że wydatki osobiste każdego emeryta będą rosły w takim samym tempie, jak wskaźnik stosowany w Ubezpieczeniach Społecznych.
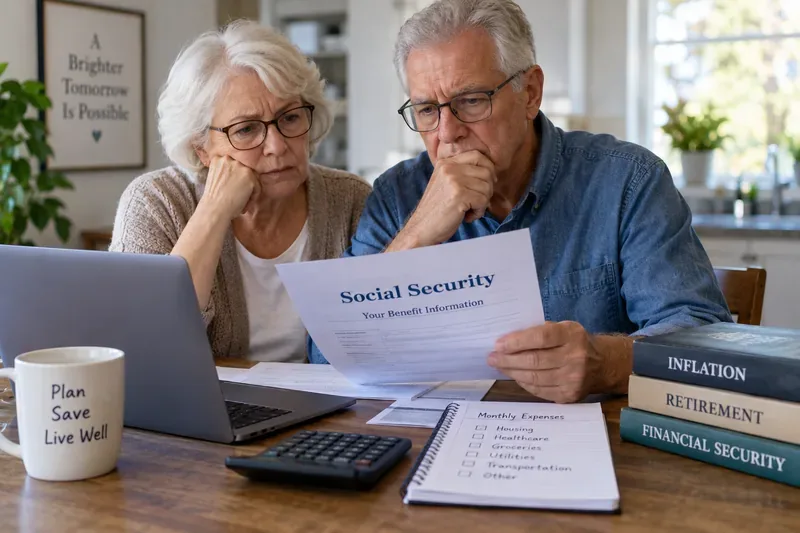
Starsze małżeństwo przegląda wyciąg z ubezpieczenia społecznego i wydatki gospodarstwa domowego, co pokazuje, dlaczego ogólny wskaźnik COLA ma mniejsze znaczenie niż to, jak wzrost ten porównuje się z rzeczywistymi kosztami mieszkania, opieki zdrowotnej, żywności i mediów.
Co tak naprawdę wiadomo na temat COLA 2027?
Zweryfikowana część to wzór. Urząd Ubezpieczeń Społecznych (Social Security) wykorzystuje wskaźnik cen konsumpcyjnych dla pracowników najemnych i biurowych w miastach, czyli CPI-W. Administracja Ubezpieczeń Społecznych (Social Security Administration) porównuje średni wskaźnik CPI-W za lipiec, sierpień i wrzesień 2026 r. ze średnią za te same trzy miesiące w 2025 r., a następnie zaokrągla wzrost do najbliższej dziesiątej części punktu procentowego. Średnia w trzecim kwartale 2025 r. wyniosła 317,265. Metodologia jest wyjaśniona na stronie Administracji Ubezpieczeń Społecznych (Social Security Administration) dotyczącej obliczania wskaźnika COLA .
Dwa z trzech miesięcy 2026 roku są już dostępne. Biuro Statystyki Pracy (Bureau of Labour Statistics) podało, że wskaźnik CPI-W wyniósł 327,104 w lipcu i 328,481 w sierpniu. Wskaźnik CPI-W w sierpniu był o 3,5% wyższy niż rok wcześniej. BLS podało również, że szerszy wskaźnik CPI-U wzrósł o 3,4% w ciągu roku do sierpnia, podczas gdy ceny benzyny gwałtownie wzrosły w tym miesiącu. Dane te można sprawdzić w raporcie BLS z sierpnia 2026 roku dotyczącym wskaźnika CPI .
Niepewna część dotyczy września. BLS zaplanowało publikację wskaźnika CPI za wrzesień na 14 października 2026 r. Dopóki ta liczba nie będzie dostępna, każdy wskaźnik COLA w 2027 r. jest prognozą, a nie oficjalną podwyżką świadczeń.
Dlaczego prognoza skupia się wokół 3,5% do 3,6%
Liga Seniorów obniżyła swoją prognozę na wrzesień do 3,5%, z 3,6% miesiąc wcześniej. Aktualne szacunki organizacji zostały opublikowane w prognozie wskaźnika COLA z 11 września 2026 roku . Analiza AARP z września szacuje ten wskaźnik na 3,6%.
Te liczby stanowią ilustrację, a nie indywidualne szacunki świadczeń. Ubezpieczenia Społeczne stosują wskaźnik COLA do kalkulacji świadczeń każdej osoby, więc dokładna wysokość wzrostu może się różnić.
Wyższy wskaźnik COLA może być jednocześnie dobrą i złą wiadomością
Główny kompromis jest łatwy do przeoczenia: wyższy wskaźnik COLA zazwyczaj oznacza wyższą inflację. Jeśli ostateczna korekta w 2027 roku wyniesie około 3,5% lub 3,6%, beneficjenci otrzymają więcej pieniędzy, ale te pieniądze mają na celu zrekompensowanie wyższych cen, a nie zapewnienie porównywalnego wzrostu poziomu życia.
Dlatego porównywanie wskaźników COLA, tak jakby wyższy wskaźnik automatycznie oznaczał „lepszy”, może być mylące. Wskaźnik COLA na poziomie 8,7% w 2023 roku był znacznie wyższy niż ostatnie wzrosty, ale odzwierciedlał nietypowo wysoką inflację. Dla porównania, wskaźnik COLA w 2026 roku wynosił 2,8%, zgodnie z arkuszem informacyjnym SSA dotyczącym wskaźnika COLA za 2026 rok .
Dla kogoś decydującego o sposobie budżetowania praktyczne pytanie nie brzmi: „Czy 3,6% jest lepsze niż 3,5%?”, ale: „O ile wzrosną moje cykliczne wydatki w porównaniu z kwotą netto mojej wypłaty z ubezpieczenia społecznego?”. Jedna dziesiąta punktu procentowego od świadczenia wynoszącego około 2086 dolarów to zaledwie około 2 dolary miesięcznie.
Dlaczego seniorzy mogą nadal czuć się przytłoczeni, nawet gdy wskaźnik COLA rośnie
1. Wskaźnik COLA wykorzystuje wskaźnik CPI-W, a nie oficjalny wskaźnik dotyczący konkretnych emerytów
Wskaźnik CPI-W odzwierciedla wzorce wydatków pracowników najemnych i pracowników biurowych w miastach. BLS twierdzi, że ta grupa jest podzbiorem szerszej populacji CPI-U i stanowi około 30% populacji USA. Jest to wskaźnik wymagany prawnie do obliczania wskaźnika COLA w ramach ubezpieczeń społecznych.
BLS publikuje również indeks badawczy dla Amerykanów w wieku 62 lat i starszych, zwany R-CPI-E. Nie jest on wykorzystywany do ustalania wysokości świadczeń z Ubezpieczeń Społecznych, a BLS wyraźnie ostrzega, że indeks badawczy ma pewne ograniczenia. Niemniej jednak jego istnienie uwypukla realny problem budżetowy: starsze gospodarstwa domowe mogą inaczej alokować swoje wydatki, zwłaszcza na mieszkanie i opiekę medyczną. Czytelnicy mogą zapoznać się z opisem i zastrzeżeniami BLS na stronie poświęconej badaniom R-CPI-E .
Jeśli Twój budżet jest nasycony wydatkami na opiekę zdrowotną, najlepszym rozwiązaniem jest śledzenie rocznych zmian w składkach, receptach, dopłatach, opiece stomatologicznej i usługach, które płacisz samodzielnie, zamiast zakładać, że wskaźnik COLA mierzy Twoją osobistą stopę inflacji.
2. Korekta następuje po podwyżkach cen użytych do jej obliczenia
Współczynnik COLA na rok 2027 opiera się na poziomach cen w trzecim kwartale 2026 r., ale wyższe wypłaty z ubezpieczenia społecznego zaczną się dopiero od świadczeń należnych za grudzień 2026 r., które beneficjenci otrzymają w styczniu 2027 r. Innymi słowy, emeryci muszą pokryć bieżące podwyżki cen, zanim odpowiednia roczna korekta pojawi się na ich czekach.
Najlepsza odpowiedź dla emerytów dysponujących niewielkim zapasem gotówki: nie należy traktować prognozowanego wskaźnika COLA jako dochodu do wydania przed oficjalnym ogłoszeniem w październiku i zanim pozna się wysokość styczniowej płatności netto.
Raport powierników Medicare z 2026 roku szacuje standardową składkę na część B w 2027 roku na 209,50 USD, co stanowiłoby wzrost o 6,60 USD miesięcznie, ale jest to szacunek, a nie ostateczna składka na 2027 rok. Prognoza pojawia się w oficjalnym Raporcie powierników Medicare z 2026 roku . Ponieważ ostateczna składka może się różnić, bezpieczniej jest budżetować, używając przedziału, niż odejmować 6,60 USD, jak gdyby składka była gwarantowana.
Najlepsza odpowiedź, jeśli jesteś zapisany do programu Medicare: porównaj swoją ostateczną kwotę ubezpieczenia społecznego z 2027 roku z ostatecznymi kosztami części B, części D, Medicare Advantage lub Medigap. Wartość brutto COLA i dochód netto do wydania to nie to samo.
4. Istotne kategorie mogą zmieniać się zupełnie inaczej niż inflacja bazowa
Sierpniowy raport CPI pokazuje, dlaczego doświadczenia gospodarstw domowych mogą odbiegać od ogólnego wskaźnika inflacji CPI-U wynoszącego 3,4%. Ceny energii były o 16,3% wyższe niż rok wcześniej, benzyna podrożała o 27,4%, koszty mieszkania o 3,0%, a żywność o 2,7%. Opieka medyczna wzrosła o 1,6%. Są to średnie krajowe i nie oznaczają, że każdy emeryt doświadczył tych samych zmian, ale pokazują, dlaczego jeden wskaźnik inflacji obejmujący wszystkie pozycje nie może opisywać każdego gospodarstwa domowego.
Jeśli w Twoim budżecie dominują wydatki na transport lub media, najlepszym rozwiązaniem jest opracowanie planu wydatków na rok 2027 na podstawie faktycznych rachunków, a nie tylko wskaźnika COLA.
Które podejście do planowania jest najbardziej sensowne?
Twoja sytuacja
Bardziej użyteczne podejście
Główny kompromis
Ubezpieczenie społeczne stanowi tylko część Twojego dochodu
Modeluj COLA razem z emeryturami, wypłatami, wynagrodzeniami i podatkami
Nieco wyższy wskaźnik COLA może mieć mniejsze znaczenie niż dochód z inwestycji lub zmiany podatkowe
Jesteś w dużym stopniu zależny od ubezpieczeń społecznych
Do czasu poznania danych za październik i kosztów Medicare należy stosować konserwatywny budżet na rok 2027
Teraz należy zachować większą ostrożność, ale ryzyko zbyt wczesnego zaangażowania przyszłych dochodów jest mniejsze
Koszty opieki zdrowotnej są niezwykle wysokie
Skoncentruj się na korzyściach netto po uwzględnieniu składek i przewidywanych kosztów własnych
Nagłówek COLA może przeceniać użyteczny wzrost
Mieszkanie to Twój największy wydatek
Porównaj osobno podwyżki czynszu, podatku od nieruchomości, ubezpieczenia, mediów i kosztów utrzymania
Twój osobisty wskaźnik inflacji może znacząco różnić się od wskaźnika CPI-W
Masz oszczędności dyskrecjonalne
Rozważ przeznaczenie części podwyżki na rezerwę awaryjną lub medyczną
Mniej natychmiastowych wydatków, większa ochrona przed późniejszymi szokami cenowymi
Co mówią nam najnowsze prognozy, a czego nie
Dostępne dane z 15 września wskazują, że wskaźnik COLA w ramach Ubezpieczeń Społecznych w 2027 roku prawdopodobnie będzie wyższy niż korekta w wysokości 2,8% na 2026 rok, przy czym dominujące prognozy wahają się w granicach 3,5%–3,6%. Nie potwierdzają one jednak tezy, że którakolwiek z prognoz jest ostateczna.
Nie popiera również tezy, że wyższy wskaźnik COLA automatycznie rozwiązuje problemy z dostępnością seniorów. Korekta chroni przed szeroko mierzoną inflacją, ale nie gwarantuje, że każdy beneficjent dotrzyma kroku indywidualnemu rozkładowi kosztów czynszu, podatków od nieruchomości, ubezpieczeń, żywności, mediów, transportu i opieki zdrowotnej. Ponadto jest ona wypłacana corocznie, podczas gdy ceny mogą się zmieniać w ciągu roku.
Najskuteczniejszym sposobem na przygotowanie się jest zatem oddzielenie trzech liczb: oficjalnego wskaźnika COLA, brutto wzrostu składek na ubezpieczenie społeczne oraz kwoty netto pozostałej po odliczeniu Medicare i innych stałych kosztów. Dla seniorów żyjących z minimalną marżą, ta trzecia liczba decyduje o tym, czy rok 2027 rzeczywiście wydaje się łatwiejszy.
Co obejrzeć dalej
14 października 2026 r.: BLS planuje opublikować dane dotyczące wskaźnika CPI za wrzesień, co zakończy trzymiesięczny okres potrzebny do obliczenia wskaźnika COLA.
Oficjalne ogłoszenie Social Security: SSA będzie mogło obliczyć wskaźnik COLA za 2027 r., gdy tylko dostępny będzie wskaźnik CPI-W z września.
Koszty ubezpieczenia Medicare w 2027 r.: sprawdź ostateczne składki na część B oraz koszty części D lub Medicare Advantage w ramach swojego planu, zanim oszacujesz wysokość swoich świadczeń netto w styczniu.
Twoje spersonalizowane powiadomienie: użyj swojego faktycznego powiadomienia z Ubezpieczeń Społecznych, zamiast stosować prognozowany procent do depozytu bankowego, ponieważ indywidualne wyliczenia świadczeń i potrącenia różnią się.
Dopóki te elementy nie zostaną sfinalizowane, bardziej przydatny jest zakres niż pojedyncza prognoza. Planowanie w okolicach 3,4% do 3,6% może być pomocne w scenariuszach, ale za wskaźnik COLA w ramach Ubezpieczeń Społecznych na rok 2027 należy traktować tylko oficjalne obliczenia z października.