Bezzałogowy statek powietrzny: jak działa i do czego służy?
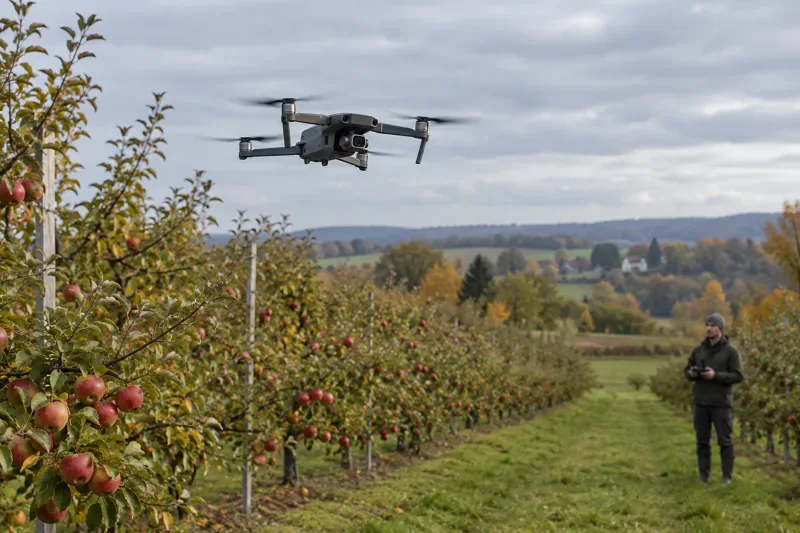
Czym jest bezzałogowy statek powietrzny i jak działa? Poznaj budowę drona, jego zastosowania oraz podstawowe zasady bezpiecznego lotu w Polsce.
Według stanu na niedzielę, 27 września 2026 r., najnowsze cotygodniowe badanie Freddie Mac wykazało średnią oprocentowania na poziomie 7,03% dla 30-letniego kredytu hipotecznego o stałym oprocentowaniu i 6,42% dla 15-letniego kredytu hipotecznego o stałym oprocentowaniu. Dane te opublikowano w czwartek, 24 września; stanowią one krajowe wskaźniki referencyjne, a nie aktualne wyceny ani obietnicę oprocentowania, które otrzymasz. Aby znaleźć najlepszą aktualną ofertę zakupu lub refinansowania kredytu, porównaj pisemne wyceny kredytu dla tego samego kredytu, a następnie porównaj oprocentowanie z punktami, opłatami pożyczkodawcy, miesięczną ratą i kwotą należną przy zamknięciu.
Oprocentowanie kredytów hipotecznych może zmieniać się w ciągu tygodnia, ale badanie rynku kredytów hipotecznych Freddie Mac Primary Mortgage Market Survey jest publikowane co tydzień, a nie w formie niedzielnej tablicy notowań. Najnowsze dane dotyczą tygodnia kończącego się 24 września 2026 r. Średnia oprocentowania kredytów o stałym oprocentowaniu na 30 lat wzrosła z 6,95% w poprzednim tygodniu do 7,03%; średnia oprocentowania kredytów o stałym oprocentowaniu na 15 lat wzrosła z 6,26% do 6,42%. Freddie Mac opisuje badanie jako średnią opartą na wnioskach kredytowych złożonych przez kredytodawców z całego kraju. Standardowa seria danych stanowi przydatne odniesienie rynkowe, ale nie pokazuje dokładnego oprocentowania, punktów ani opłat dostępnych dla konkretnego kredytobiorcy.
Użyj numeru, aby nakreślić temat rozmowy, a nie oceniać pożyczkodawcę na podstawie samego numeru. Twoja oferta może różnić się ze względu na historię kredytową, wysokość wkładu własnego i wskaźnika LTV, wielkość pożyczki, rodzaj nieruchomości, liczbę osób w niej przebywających, program kredytowy, lokalizację, punkty rabatowe oraz to, czy oprocentowanie jest stałe. Poproś każdego pożyczkodawcę o przedstawienie tej samej sytuacji. Porównując konwencjonalny kredyt konformistyczny z kredytem FHA, VA, USDA lub pożyczką jumbo, porównujesz różne produkty i koszty.
Aktualna strona Freddie Mac poświęcona oprocentowaniu kredytów hipotecznych zawiera wyjaśnienie wyników ankiety i publikuje średnie tygodniowe. Oprocentowanie podane przez pożyczkodawcę lub brokera należy traktować jako ofertę dopiero po potwierdzeniu jego założeń i daty ważności.
Poproś o pisemną wycenę pożyczki od więcej niż jednego pożyczkodawcy na tę samą kwotę pożyczki, okres, rodzaj pożyczki, wkład własny, liczbę osób zamieszkałych i okres blokady. Zgodnie z przepisami federalnymi, po uzyskaniu sześciu kluczowych informacji zawartych we wniosku, pożyczkodawca musi zazwyczaj dostarczyć wycenę pożyczki w ciągu trzech dni roboczych. Przewodnik CFPB dotyczący weryfikacji wyceny pożyczki wyjaśnia, co należy sprawdzić.
Porównaj szacunki obok siebie i porównaj te elementy:
CFPB zaleca porównanie kwoty „Za 5 lat” w sekcji porównawczej w szacowaniu kredytu. Pokazuje ona kwotę spłaconego kapitału, odsetek, ubezpieczenia hipotecznego i kosztów kredytu w ciągu pięciu lat; kwota spłaconego kapitału pozwala odróżnić zainwestowane środki od zgromadzonego kapitału. Zapoznaj się z poradnikiem CFPB dotyczącym porównywania i negocjowania ofert, aby uzyskać wskazówki dotyczące kalkulacji i negocjacji.
Oto ilustracja, a nie wycena kredytodawcy: w przypadku 30-letniego kredytu hipotecznego o stałym oprocentowaniu na 400 000 dolarów, kapitał i odsetki wynoszą około 2594 dolarów miesięcznie przy oprocentowaniu 6,75% i około 2528 dolarów miesięcznie przy oprocentowaniu 6,50%. To różnica około 66 dolarów miesięcznie. Szacunki te uwzględniają standardową miesięczną amortyzację i nie uwzględniają podatków od nieruchomości, ubezpieczenia domu, ubezpieczenia kredytu hipotecznego, składek HOA (wspólnoty właścicieli nieruchomości) ani kosztów zamknięcia.
Załóżmy, że oferta 6,50% wymaga jednego punktu rabatowego. Jeden punkt to zazwyczaj 1% kwoty pożyczki, czyli w tym przykładzie 4000 USD. Podzielenie 4000 USD przez około 66 USD miesięcznych oszczędności daje prosty próg rentowności wynoszący około 61 miesięcy. Jeśli planujesz wcześniejszą sprzedaż lub refinansowanie nieruchomości, spłata tego punktu może nie być opłacalna poprzez niższą ratę. Rzeczywiste porównanie powinno również uwzględniać całkowite koszty każdej wyceny pożyczki, wszelkie inne opłaty związane z oprocentowaniem oraz realnie przewidywany czas utrzymania pożyczki. Wyjaśnienie CFPB dotyczące punktów i kredytów kredytowych opisuje ten kompromis między kosztami początkowymi a oprocentowaniem.
Nie. Stawka bazowa może zakładać doskonałą historię kredytową, określoną wpłatę początkową, obecność właściciela, określoną kwotę kredytu oraz punkty zapłacone przy zamknięciu. Poproś pożyczkodawcę o pisemne przedstawienie tych założeń. Niższa stawka może kosztować więcej z góry; oferta bez punktów może mieć wyższą stawkę, ale pozwala zaoszczędzić gotówkę. Lepszy wybór zależy zarówno od planowanego czasu pobytu w domu, jak i od tego, ile gotówki możesz bez problemu zabrać ze sobą na zamknięcie.
Należy również oddzielić koszty kredytu hipotecznego od pełnego miesięcznego budżetu mieszkaniowego. Podatki od nieruchomości i ubezpieczenie domu często uwzględniane są w szacunkowej całkowitej płatności, ale nie są one odsetkami naliczanymi przez kredytodawcę i mogą się zmieniać z czasem. Ubezpieczenie kredytu hipotecznego może obowiązywać w przypadku niektórych kredytów konwencjonalnych z niskim wkładem własnym i kredytów FHA. Należy uwzględnić te koszty przy ocenie opłacalności domu, porównując oddzielnie koszty kredytu kontrolowanego przez kredytodawcę.
Dopiero po zrozumieniu, że narażają Cię na inne ryzyko. Kredyt hipoteczny o stałym oprocentowaniu zazwyczaj utrzymuje stabilną kwotę kapitału i odsetek przez cały okres kredytowania. Kredyt hipoteczny o zmiennym oprocentowaniu (ARM) może początkowo mieć niższą stopę procentową, ale po początkowym okresie stałego oprocentowania – a potencjalnie również rata – może ulec zmianie. Jeśli rozważasz kredyt ARM, zapytaj, jak długo obowiązuje początkowa stopa procentowa, kiedy można ją po raz pierwszy zmienić, który indeks i marża determinują późniejsze oprocentowanie oraz jakie obowiązują limity okresowe i dożywotnie. Nie porównuj wstępnego oprocentowania kredytu ARM z 30-letnią stałą stopą procentową, jakby były one równoważne.
W przypadku każdego produktu należy sprawdzić okres kredytowania, czy obowiązuje ubezpieczenie hipoteczne oraz czy występuje kara za wcześniejszą spłatę lub rata balonowa. Wyjaśnienie dotyczące szacowania kredytu CFPB identyfikuje te terminy i wyjaśnia sekcje dotyczące płatności i kosztów.
Podana stopa procentowa może być zmienna, a nie zablokowana. Zapytaj, czy stopa i punkty są zablokowane, datę wygaśnięcia blokady, czy pobierana jest opłata i co się stanie w przypadku opóźnienia zamknięcia. Blokada zazwyczaj chroni uzgodnione warunki tylko w podanym przedziale czasowym i dopóki wniosek pozostaje zasadniczo niezmieniony. Zapytaj, czy przedłużenie wiąże się z dodatkowymi kosztami i czy pożyczkodawca oferuje opcję „zmienności” w przypadku spadku stóp; nie zakładaj, że którakolwiek z tych opcji jest dostępna. Przegląd blokady stopy procentowej CFPB wyjaśnia podstawowe warunki.
Zanim podejmiesz decyzję, przeczytaj jeszcze raz kosztorys i upewnij się, że niższa rata nie wynika z innej pożyczki, krótszego okresu kredytowania lub braku wcześniejszej spłaty. Jeśli kwota ulegnie zmianie między kosztorysem a zamknięciem, poproś kredytodawcę o wyjaśnienie przyczyny i udostępnienie zaktualizowanych informacji. Przydatną odpowiedzią na pytanie „Jakie są obecnie stopy procentowe kredytów hipotecznych?” jest najnowszy benchmark rynkowy oraz zestaw porównywalnych, pisemnych ofert dostosowanych do Twojej sytuacji.
Czym jest bezzałogowy statek powietrzny i jak działa? Poznaj budowę drona, jego zastosowania oraz podstawowe zasady bezpiecznego lotu w Polsce.
Najnowsze zapowiedzi Apple obejmują HomeView, Apple TV 4K, HomePod mini 2 i inteligentne akcesoria domowe. Zobacz, co zostało ogłoszone, co jest dostępne, a co pozostaje zależne od regionu lub oprogramowania.
Dowiedz się, kto może kwalifikować się do rozszerzonego zwrotu FTC w ramach Amazon Prime, jak działają płatności do kwietnia 2027 r., gdzie sprawdzić status i jak unikać oszustw.
Apple TV 4K 2026 pojawi się 13 listopada w cenie 299 dolarów. Porównaj prędkość procesora A19, sztuczną inteligencję Siri, dźwięk przestrzenny HomePoda, kompatybilność i czy warto dokonać aktualizacji.
Cyberatak zakłócił działanie systemów chłodniczych we francuskich supermarketach, powodując straty żywności. Oto, co zostało potwierdzone, co pozostaje nieznane i na co klienci powinni zwrócić uwagę.
Porównaj koszty ładowania, paliwa, konserwacji, finansowania i posiadania pojazdów elektrycznych w okresie inflacji, aby sprawdzić, kiedy samochód elektryczny faktycznie pozwala zaoszczędzić pieniądze.
Dowiedz się, w jaki sposób Tether (USDT) utrzymuje powiązanie z dolarem, co stanowi zabezpieczenie stablecoina, jak działa wykup oraz jakie są ryzyka związane z rezerwami, wymianą i przelewami.
Sprawdź nadchodzące daty wypłat z tytułu Ubezpieczeń Społecznych, potwierdzone kwoty za 2026 r., status COLA za 2027 r. i dowiedz się, jak zweryfikować swój spersonalizowany depozyt.
Budzik STENGRÖNSKA z IKEA oferuje bezprzewodowe ładowanie telefonu, trzy alarmy, regulowane oświetlenie oraz odczyt temperatury i wilgotności. Przed zakupem sprawdź kompatybilność, moc i dostępność.
Dowiedz się, co produkuje Micron Technology, w jaki sposób pamięć HBM, pamięć DRAM dla serwerów i pamięć NAND obsługują systemy AI oraz jak stwierdzić, czy pamięć jest rzeczywistym wąskim gardłem wydajności.







