Bristol Myers Squibb wszedł w październik 2026 roku z wyraźnym podziałem między poprawiającymi się danymi biznesowymi a osłabiającym się krótkoterminowym impetem cen akcji. 5 października akcje BMY zamknęły się na poziomie 58,81 USD po pięciu kolejnych sesjach spadkowych, spadając z 68,09 USD z 3 września i znacznie poniżej 52-tygodniowego maksimum z 19 sierpnia, wynoszącego 68,64 USD. Jednocześnie spółka właśnie uzyskała rozszerzone wskazanie FDA dla CAMZYOS, opublikowała pozytywne wyniki dotyczące szpiczaka mnogiego i zbliżała się do raportu zysków za trzeci kwartał, zaplanowanego na 29 października.
To połączenie tworzy użyteczny test dla inwestorów: dobry nagłówek kliniczny lub regulacyjny nie oznacza automatycznie, że akcje powinny natychmiast wzrosnąć, a spadająca cena akcji nie oznacza automatycznie pogorszenia się sytuacji w branży. Najlepszym sposobem na analizę BMY w październiku jest oddzielenie tego, co zweryfikowane, od tego, co zależy od kontekstu i co pozostaje nieznane.
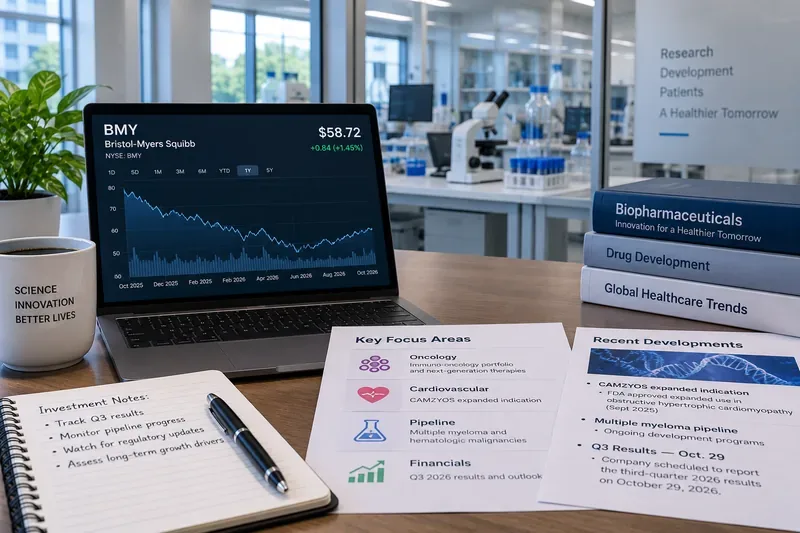
Zweryfikowano: krótkoterminowy trend cenowy BMY gwałtownie osłabł w październiku
Najnowsze dane rynkowe pokazują spadek BMY z 66,82 USD 4 września do 58,81 USD 5 października, co stanowi spadek o około 12% w ciągu 20 sesji handlowych. Sama sesja 5 października przyniosła spadek wolumenu o 3,83%, znacznie powyżej ostatniej średniej dziennej akcji. Akcje były również około 14% poniżej 52-tygodniowego maksimum z 19 sierpnia, wynoszącego 68,64 USD.
Powszechne nieporozumienie: gwałtowny spadek po udanym lecie nie dowodzi, że długoterminowa teza spółki się nie sprawdziła. Akcja cenowa mówi inwestorom, co robią teraz kupujący i sprzedający; sama w sobie nie wskazuje przyczyny ani nie przewiduje kolejnego raportu o zyskach.
Przydatne działanie: potraktuj poziom około 58–59 USD jako pierwszy obszar do obserwacji w krótkim terminie, ponieważ tam właśnie zatrzymała się ostatnia wyprzedaż. Powrót powyżej około 61–63 USD poprawiłby obraz krótkoterminowy. Utrzymujące się osłabienie poniżej niedawnego dziennego minimum na poziomie 58,33 USD wskazywałoby, że trend spadkowy nadal nie został przełamany.
Zweryfikowano: Bristol Myers Squibb podniósł prognozę na 2026 r. po II kw.
Najnowszy, kompletny raport o zyskach, dostępny na początku października, dotyczy drugiego kwartału 2026 roku. Bristol Myers Squibb odnotował kwartalne przychody w wysokości 13,0 mld USD, co stanowi wzrost o 6% rok do roku, a przychody z portfela Growth Portfolio wzrosły o 15%. Zysk na akcję według GAAP wyniósł 1,62 USD, a zysk na akcję (EPS) bez GAAP – 2,04 USD. Firma podniosła również prognozę przychodów na cały rok 2026 do około 49,0–50,0 mld USD oraz podwyższyła prognozę zysku na akcję (EPS) bez GAAP do 6,75–7,00 USD. Dane te są dostępne w raporcie finansowym spółki z 30 lipca złożonym w Komisji Papierów Wartościowych i Giełd (SEC) .
Powszechne nieporozumienie: podniesione prognozy nie gwarantują, że BMY osiągnie lub przekroczy nowy zakres. Prognozy to prognozy zarządu oparte na założeniach dostępnych w danym momencie. Mogą one ulec zmianie wraz z popytem na produkty, konkurencją, wahaniami kursów walut, wydatkami, regulacjami, postępowaniami sądowymi lub wynikami prac nad produktem.
Przydatne działanie: użyj przedziału przychodów 49,0–50,0 mld USD i zysku na akcję non-GAAP 6,75–7,00 USD jako punktu odniesienia dla raportu z 29 października. Najważniejsze pytanie brzmi, czy zarząd utrzyma, podniesie, czy obniży te przedziały.
Zweryfikowano: Portfel Wzrostu obejmuje większą część działalności
Raport Bristol Myers Squibb za kwartał czerwcowy pokazuje, dlaczego inwestorzy nie powinni oceniać firmy wyłącznie przez pryzmat starszych, przebojowych produktów. W drugim kwartale Opdivo wygenerowało 2,485 mld USD, Opdivo Qvantig 261 mln USD, Orencia 1,034 mld USD, Yervoy 769 mln USD, Reblozyl 735 mln USD, Breyanzi 484 mln USD, a CAMZYOS 416 mln USD. Przychody CAMZYOS wzrosły znacząco z 260 mln USD rok wcześniej, a Reblozyl i Breyanzi również odnotowały silny wzrost. Dane dotyczące poszczególnych produktów są dostępne w formularzu 10-Q firmy za drugi kwartał .
Sam Opdivo odnotował spadek o 3% rok do roku w tym kwartale, ale Opdivo Qvantig odnotował wzrost o ponad 200% z niewielkiej bazy startowej. To rozróżnienie ma znaczenie, ponieważ część przychodów przenosi się w obrębie franczyzy, a nie znika całkowicie.
Powszechne nieporozumienie: wolniejszy wzrost jednego uznanego leku niekoniecznie oznacza kurczenie się całego portfolio. Inwestorzy muszą rozróżniać między starszymi produktami, zmianami w recepturach produktów i nowymi, dynamicznie rozwijającymi się markami.
Przydatne działanie: 29 października porównaj wzrost przychodów Portfela Wzrostowego z erozją Portfela Tradycyjnego, zamiast skupiać się na jednym leku. Argument inwestycyjny będzie korzystniejszy, jeśli nowsze leki będą w coraz większym stopniu kompensować spadki sprzedaży produktów dojrzałych.
Zweryfikowano: 30 września CAMZYOS otrzymał ważne rozszerzenie etykiety FDA
FDA zatwierdziła lek CAMZYOS (mavacamten) w leczeniu objawowej kardiomiopatii przerostowej z zaporą u dorosłych i dzieci o masie ciała co najmniej 30 kilogramów. Firma Bristol Myers Squibb poinformowała, że decyzja została podjęta na podstawie badania klinicznego fazy 3 SCOUT-HCM, które osiągnęło swój główny punkt końcowy. Firma poinformowała o zatwierdzeniu w komunikacie z 30 września .
Powszechne nieporozumienie: zatwierdzenie przez FDA nie oznacza natychmiastowego, istotnego wzrostu przychodów. Wdrożenie komercyjne zależy od liczebności populacji kwalifikującej się do leczenia, zainteresowania lekarzy, zasięgu płatników, identyfikacji pacjentów, konkurencyjnych alternatyw i logistyki leczenia.
Przydatne działanie: obserwuj przyszły wzrost sprzedaży CAMZYOS, zamiast zakładać, że rozszerzenie marki natychmiast zmieni wycenę BMY. Stały wzrost przychodów jest silniejszym dowodem niż sam tytuł dotyczący zatwierdzenia.
Zweryfikowano: postęp w badaniach nad szpiczakiem mnogim poprawił się, ale ważne wyniki pozostają otwarte
We wrześniu firma Bristol Myers Squibb ogłosiła pozytywne wyniki wstępne badania klinicznego fazy 2 QUINTESSENTIAL z zastosowaniem arlocabtagenu autoleucelu u pacjentów z intensywnie leczonym szpiczakiem mnogim. Firma poinformowała, że badanie osiągnęło główny punkt końcowy, jakim był całkowity wskaźnik odpowiedzi, oraz kluczowy drugorzędowy punkt końcowy, jakim był wskaźnik całkowitej odpowiedzi. Inwestorzy mogą zapoznać się z ogłoszeniem firmy z 8 września .
W sierpniu lek ZENBEXUS uzyskał również przyspieszoną aprobatę FDA w leczeniu nawrotowego lub opornego szpiczaka mnogiego, a późniejsze dane z fazy 3 przedstawione we wrześniu wykazały istotnie wyższy odsetek całkowitej odpowiedzi bez minimalnej choroby resztkowej w porównaniu z leczeniem porównawczym. Te zmiany wzmacniają narrację dotyczącą badań hematologicznych.
Co pozostaje nieznane: wczesne lub przyspieszone zatwierdzenia oraz pozytywne dane dotyczące wskaźnika odpowiedzi nie rozwiązują wszystkich kwestii komercyjnych i klinicznych. Dłuższe przeżycie bez progresji choroby, przeżycie całkowite (jeśli ma to znaczenie), monitorowanie bezpieczeństwa, absorpcja rynkowa i pozycja konkurencyjna wciąż mogą zmieniać wartość tych programów.
Przydatne działanie: odróżnij sukces regulacyjny od sukcesu komercyjnego. Śledź sprzedaż wprowadzoną na rynek, kamienie milowe badań potwierdzających i późniejsze dane dotyczące skuteczności, zanim przypiszesz pełną długoterminową wartość nowym aktywom.
Zweryfikowano: Dywidenda BMY nadal ma znaczenie przy obecnej cenie akcji
16 września zarząd ogłosił kwartalną dywidendę z akcji zwykłych w wysokości 0,63 USD na akcję, płatną 2 listopada akcjonariuszom zarejestrowanym na dzień 2 października. Przy rocznej stopie dywidendy wynoszącej 2,52 USD na akcję i cenie akcji bliskiej 59 USD, wskazana stopa zwrotu wynosi około 4,3%, z zastrzeżeniem zatwierdzenia przez zarząd w przyszłości. Wrześniowe ogłoszenie spółki Bristol Myers Squibb o dywidendzie potwierdza kwartalną wysokość dywidendy.
Powszechne nieporozumienie: wysoka stopa dywidendy nie oznacza, że akcje są nisko ryzykowne. Stopa dywidendy rośnie wraz ze spadkiem ceny, więc pozornie atrakcyjna stopa może odzwierciedlać zarówno obawy inwestorów, jak i możliwość generowania dochodu. Dywidendy są również ustalane przez zarząd i nie są gwarantowane na czas nieokreślony.
Przydatne działanie: oceń dywidendę w kontekście generowania gotówki, zobowiązań dłużnych, wydatków na rozwój biznesu i trwałości zysków. Inwestorzy nastawieni na zysk nie powinni kierować się wyłącznie stopą zwrotu z inwestycji w akcje BMY.
Zależnie od kontekstu: czy korekta w październiku jest okazją do kupna?
Odpowiedź zależy od horyzontu czasowego inwestora i przyczyny osłabienia. Dla inwestora długoterminowego, skoncentrowanego na przepływach pieniężnych i transformacji portfela, niższa cena może poprawić potencjalne zyski, jeśli podniesione prognozy na 2026 rok pozostaną nienaruszone, a nowe produkty będą nadal rosły. Jednak dla inwestora krótkoterminowego pięć kolejnych sesji ze stratami i spadek o około 12% w ciągu 20 sesji świadczą o negatywnym momentum, które jeszcze się wyraźnie nie odwróciło.
Przydatne działanie: dopasuj regułę wejścia do strategii. Inwestor długoterminowy może skalować pozycję, zamiast kupować wszystko naraz. Inwestor zorientowany na momentum mógłby poczekać, aż BMY odzyska niedawny opór w okolicach 61–63 USD. Inwestor wrażliwy na ryzyko zdarzeń mógłby poczekać do publikacji wyników finansowych 29 października.
Zależne od kontekstu: ujawnienie patentu nadal ma znaczenie, nawet gdy wiadomości o rurociągach są pozytywne
Duże firmy farmaceutyczne stale zastępują starzejące się źródła przychodów nowszymi lekami. Formularz 10-Q firmy Bristol Myers Squibb omawia ryzyko patentowe i wyłączności w odniesieniu do kilku produktów, w tym sporów patentowych związanych z Eliquis i CAMZYOS. Firma musi również stawić czoła konkurencji w miarę starzenia się starszych produktów.
Powszechne nieporozumienie: solidny system nie eliminuje ryzyka wygaśnięcia patentu; zmienia jedynie prawdopodobieństwo odzyskania utraconych przychodów. Inwestorzy potrzebują obu stron równania.
Przydatne działanie: śledź portfel wzrostu jako procent przychodów firmy i porównuj jego roczny wzrost ze spadkami w przypadku tradycyjnych marek. To bardziej użyteczny wskaźnik transformacji niż po prostu liczenie zatwierdzeń FDA.
Nieznane: co zmieni raport o zyskach z 29 października?
Bristol Myers Squibb potwierdził, że opublikuje wyniki za trzeci kwartał w czwartek, 29 października 2026 r., po czym o godzinie 8:00 czasu wschodniego odbędzie się spotkanie z inwestorami. Harmonogram został zweryfikowany w oficjalnym ogłoszeniu spółki dotyczącym daty wyników finansowych .
Nie wiadomo jeszcze, czy popyt na produkty w trzecim kwartale, wydatki, kursy walut, wydatki na premiery i trendy w portfolio potwierdzą prognozy podane w lipcu. Rynek może również silniej zareagować na komentarze zarządu dotyczące roku 2027 niż na sam raportowany kwartał.
Przydatne działanie: przed raportem zapisz trzy elementy, które zmieniłyby Twoją tezę: prognozy na cały rok, wzrost Portfela Wzrostu oraz opinię kierownictwa na temat nadchodzących patentów lub dynamiki wprowadzania na rynek. Zmniejszy to pokusę reagowania wyłącznie na nagłówek zysku na akcję.
Prognozy BMY na październik 2026 r.
Październikowa sytuacja BMY nie jest ani prostą byczą historią, ani jednoznacznym załamaniem fundamentalnym. Akcje straciły znaczną dynamikę krótkoterminową, jednak najnowsze zweryfikowane dane biznesowe obejmują 6% wzrost przychodów w II kwartale, 15% wzrost portfela wzrostu, podniesione prognozy przychodów i zysku na akcję (EPS) na 2026 rok, rozszerzone wskazanie CAMZYOS oraz ciągły postęp w zakresie hematologii.
Kluczowa różnica dotyczy zweryfikowanego postępu i przyszłej monetyzacji . Sukcesy regulacyjne i wyniki testów zwiększają możliwości, ale nie determinują przyszłej sprzedaży. Podobnie, słaby wykres akcji potwierdza presję sprzedaży, ale nie oznacza, że szacunki zysków muszą spaść.
Dla inwestorów analizujących obecnie akcje Bristol Myers Squibb, najbardziej praktycznym podejściem jest potraktowanie raportu z 29 października jako kolejnego ważnego punktu kontrolnego. Stabilizacja cen w okolicach 50%, odbicie poniżej 60% oraz potwierdzenie lub poprawa prognoz wzmocniłyby tezę, że październikowy spadek był przede wszystkim korektą. Spadek poniżej ostatnich minimów w połączeniu z obniżonymi prognozami lub słabszymi trendami w portfelach wzrostowych wskazywałby na poważniejsze pogorszenie.
Niniejsza analiza ma charakter wyłącznie informacyjny i nie stanowi spersonalizowanej porady inwestycyjnej. Ceny rynkowe ulegają ciągłym zmianom, dlatego inwestorzy powinni zweryfikować aktualne notowania i informacje o spółkach pochodzące ze źródeł pierwotnych przed podjęciem decyzji inwestycyjnych.